Kuulutuses on auto hind 15 000 eurot ja liisingupakkumises kuumakse, mis tundub täiesti jõukohane. Teine auto maksab 25 000 eurot, kuid on uuem ning lubab väiksemaid hoolduskulusid. Kumba pere eelarve tegelikult paremini kannab? Ainult kuumaksest selleks ei piisa: osa rahast tuleb välja käia kohe, osa kord aastas ja osa kaob auto väärtuse langusega.
Võrdleme kahte näidisautot viie aasta jooksul. Hinnad, intress, kütusekulu, kindlustus ja müügiväärtus on selgelt nimetatud arvutuseeldused, mitte turu keskmised ega konkreetse auto pakkumine. Nii saad samasse tabelisse panna enda valitud sõiduki ning näha, milline rida otsust kõige rohkem muudab.
Toimetus: Kalkulaator24 · Faktid ja arvutused kontrollitud 21.10.2026
Kaks erinevat küsimust: kas raha jätkub ja kui palju auto maksab?
Igakuine rahavoog näitab, kui palju raha peab sul maksete tegemiseks olemas olema. Siia kuuluvad liisingumakse koos põhiosaga, kütus, kindlustus ning remondiks ja aastasteks arveteks kogutavad summad. Sissemakse tuleb maksta eraldi ostu alguses. Väike igakuine makse ei muuda suurt esimest väljaminekut olematuks.
Majanduslik kogukulu näitab aga seda, kui palju vara kasutamine kogu perioodi jooksul maksab. Selle lihtmudeli põhivalem on ostuhind miinus müügihind, pluss intressid, tasud ja kasutuskulud. Liisingu põhiosa ei lisata siia veel kord: see sisaldub juba ostuhinnas. Vastasel juhul loeksime sama auto hinna kaks korda kuluks.
Vahe on oluline ka sularaha eest ostes. Ilma liisinguta puudub igakuine laenumakse, kuid auto kaotab endiselt väärtust ja vajab kindlustust, energiat ning hooldust. Samuti on autoga seotud raha muust kasutusest väljas. Alternatiivse tootluse arvestame allpool eraldi, mitte varjatult üldkulusse segatuna.
Millised on meie kahe auto eeldused?
Mõlemad autod ostetakse 20% sissemakse ja 60-kuulise annuiteetfinantseerimisega. Näitlik aastaintress on kogu perioodiks 5%, lõppjääk puudub ja kuutasu ei lisata. Sõidetakse 15 000 kilomeetrit aastas. Mõlema kütusekulu on võrdluse lihtsustamiseks 6,5 liitrit sajale kilomeetrile ning liitri hind 1,70 eurot.
Odavama auto kindlustuse koondeelarve on 900, hoolduse ja remondi eelarve 900 ning aastamaks 180 eurot aastas. Kallima auto vastavad eeldused on 1200, 700 ja 250 eurot. Need pole garantiid ega hinnapäringud. Eriti remondikulu sõltub konkreetsest mudelist ja seisukorrast; uuem auto ei ole automaatselt odavam pidada.
| Eeldus | 15 000 € auto | 25 000 € auto |
|---|---|---|
| Sissemakse | 3 000,00 € | 5 000,00 € |
| Finantseeritav summa | 12 000,00 € | 20 000,00 € |
| Lepingutasu | 200,00 € | 250,00 € |
| Registreerimistasu eeldus | 500,00 € | 700,00 € |
| Aastane kindlustus | 900,00 € | 1 200,00 € |
| Aastane hooldus ja remont | 900,00 € | 700,00 € |
| Aastamaksu eeldus | 180,00 € | 250,00 € |
| Aastane kütus | 1 657,50 € | 1 657,50 € |
| Müügihind 5 aasta pärast | 7 500,00 € | 12 500,00 € |
| Igakuine finantseerimismakse | 226,45 € | 377,42 € |
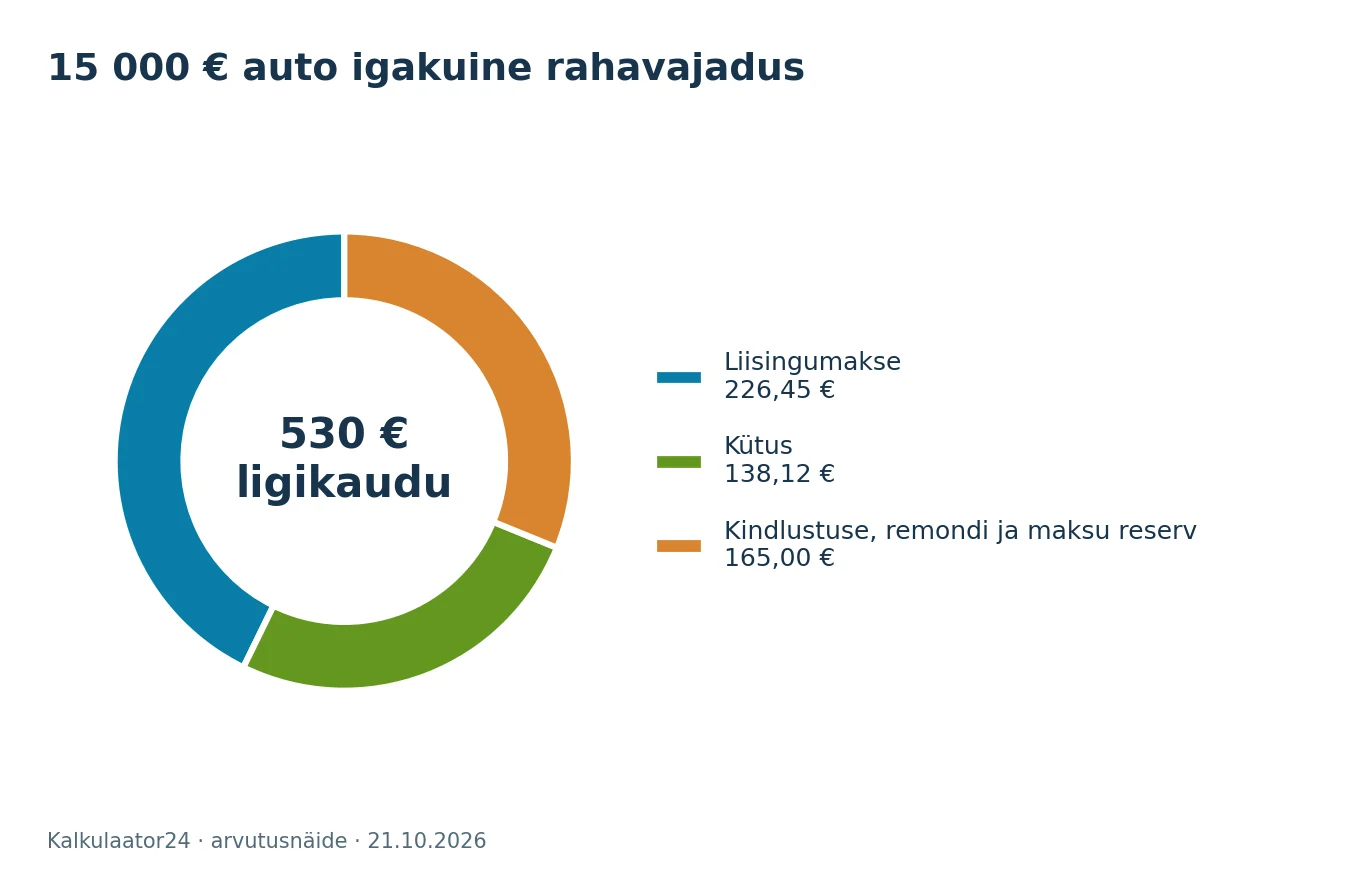
| Rahavajaduse kuukeskmine, algkuludeta | 529,58 € | 694,72 € |
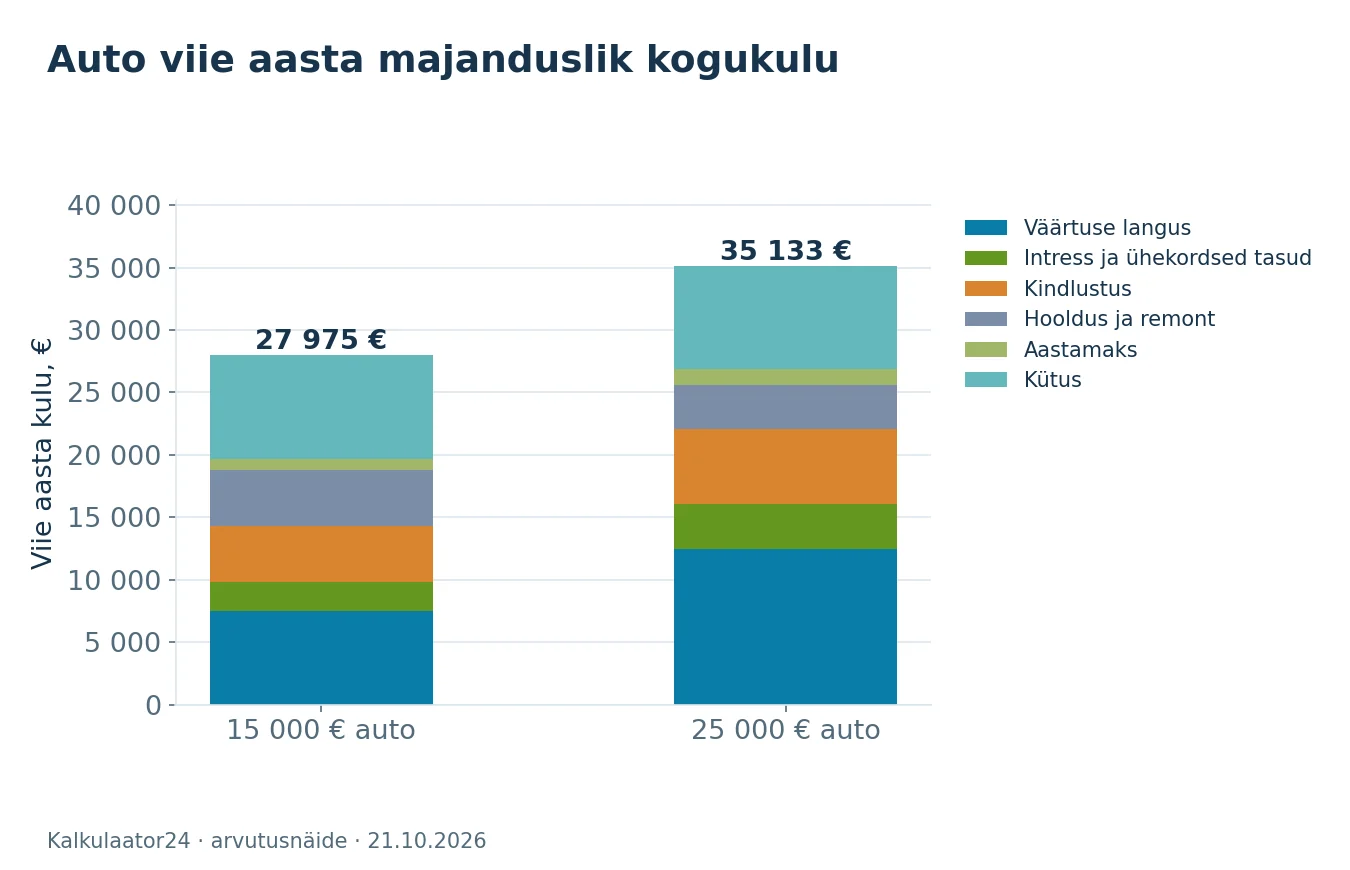
| 5 aasta majanduslik kogukulu | 27 974,79 € | 35 132,98 € |
| Majandusliku kulu kuukeskmine | 466,25 € | 585,55 € |
Registreerimistasu eeldame odavamal autol 500 ja kallimal 700 eurot ning finantseerimise lepingutasu vastavalt 200 ja 250 eurot. Need summad on valitud näite tarbeks. Konkreetse auto maksud sõltuvad registriandmetest ja toimingust. Viie aasta lõpu müügihinnaks võtame poole algsest hinnast: 7500 ja 12 500 eurot. Müügiga seotud eraldi kulu pole mudelis lisatud.
Liisingumakse on vaid üks rida
Odavama auto finantseeritav summa on 12 000 ja kallimal 20 000 eurot. Meie eeldustel on kuumakse vastavalt ligikaudu 226,45 ja 377,42 eurot. Esmapilgul on vahe umbes 151 eurot kuus. Kui lisada mõlema auto kasutuskulude kuukeskmine, suureneb perele nähtav kogu rahavajadus.
Odavama auto puhul on see ligikaudu 529,58 ja kallimal 694,72 eurot kuus. Siin sisaldub liisingu põhiosa, seega pole need majandusliku kulu summad. Aastamaksu ja kindlustust ei pruugita päriselt iga kuu arveldada, kuid eelarves aitab kaheteistkümneks jagamine vältida üllatust. Igakuine reserv peab hiljem ka arve tasumiseks alles olema.
Sisesta oma pakkumine liisingukalkulaatorisse ja kontrolli ka liisingu kasutusjuhendit. Võrdle sama sissemakset, tähtaega ja jääkväärtust. Kui ühes pakkumises on suur lõppmakse ning teises mitte, ei saa väiksemast kuumaksest veel odavamat autot järeldada.
Viie aasta kogukulu koos väärtuse langusega
Viie aasta jooksul on näite odavama auto majanduslik kogukulu ligikaudu 27 974,79 eurot ja kallimal 35 132,98 eurot. Kuudele jaotatult tähendab see vastavalt 466,25 ja 585,55 eurot. Need summad sisaldavad väärtuse langust ning kõiki mudelisse lisatud kulusid; sõiduki ostuhinda ja laenu põhiosa pole topelt arvestatud.
Kui jagada kulud 75 000 läbitud kilomeetriga, saab võrrelda ka kilomeetri hinda. See ei tähenda, et järgmine kilomeeter maksab täpselt sama: osa kulusid on püsivad ja osa sõltub läbisõidust. Harvem kasutatav auto võib kilomeetri kohta kallim olla isegi siis, kui aasta kogukulu on väiksem. Seepärast pole sõidu hinna arvutamiseks piisav ainult tankimise tšekk.
Näite kallima auto hooldusele kulub viie aastaga 1000 eurot vähem, kuid see ei kata suuremat väärtuse langust ja finantseerimiskulu. See on valitud eelduste tulemus, mitte järeldus kõigi uuemate autode kohta. Teistsugune müügiväärtus, garantii või tegelik remondivajadus võib kahe auto vahet oluliselt muuta.
Auto väärtuse langus on kõige ebakindlam suur rida
Viie aasta pärast saadavat müügihinda ei saa ostupäeval täpselt teada. Seda mõjutavad mudeli nõudlus, seisukord, läbisõit, avariid, varustus ja laiem hinnatase. Kui 15 000-eurose auto müügihind jääb meie näitest 2000 euro võrra väiksemaks, suureneb viie aasta kulu täpselt sama summa võrra. Kuukeskmine kasvab siis 33,33 eurot.
Tee vähemalt kolm müügihinna stsenaariumi. Kasuta ettevaatlikku, keskmist ja soodsat eeldust ning kontrolli, kas ost jääb kõigis kolmes jõukohaseks. Ära kata ebamugavat laenumakset lootusega, et auto saab hiljem kindlasti ostuhinnale lähedase summaga maha müüa. Ka hea müügihinna saavutamine võib võtta aega.
Kui sõiduki suur remont parandab selle kasutatavust, ei suurenda see müügihinda tingimata sama summa võrra. 2000 euro eest tehtud remont võib olla vajalik auto töös hoidmiseks, mitte investeering, mille ostja täielikult kinni maksab. Seetõttu tuleb remondikulu ja müügihind tabelis eraldi hinnata, mitte üht automaatselt teisega tasaarvestada.
Maksud ja registreerimine kontrolli konkreetse auto järgi
MTA mootorsõidukimaksu juhend ning Transpordiameti registreerimistasu selgitus käsitlevad erinevaid kohustusi. Aastamaks ja registreerimistasu ei ole sama asi. Viimane võib rakenduda ka Eestis juba registreeritud sõiduki esimesel asjakohasel omanikuvahetusel, kui tasu pole varem makstud.
Kasuta automaksu kalkulaatoris registrist kontrollitud andmeid ning loe automaksu arvutamise juhendit. Mudelinimest üksi ei piisa, sest sarnastel autodel võivad olla erinevad heitmenäidud, mass ja esmaregistreerimise kuupäev. Maksunäide teise inimese kuulutuses ei tõenda sinu valitud sõiduki maksu.
Ostu-müügilepingus pane kirja, kelle kanda jäävad tehinguga seotud tasud. Ära eelda, et müüja lause „kõik hinnas” katab vaikimisi iga registreerimise või kindlustuse kulu. Meie tabel võtab registreerimistasu ostja kuluna ette antud näidissummas; päris lepingu puhul tuleb see eeldus vajadusel muuta.
Kütus, elekter ja sõiduharjumused
Meie näite aastane kütusekulu on 15 000 / 100 × 6,5 × 1,70 ehk 1657,50 eurot. Kui sama läbisõidu juures oleks kulu 8 liitrit sajale, oleks aastane kütusearve 2040 eurot. Vahe 382,50 eurot aastas tekib ilma auto ostuhinda muutmata. Linnasõit, talv ja lühikesed otsad võivad kuulutuses toodud tarbimisest erineda.
Elektriautoga võrreldes kasuta samasugust piiri: aku või pardaarvuti energiakulu pole tingimata sama mis laadijast ostetud elekter. Arvesta laadimiskadusid ja seda, kui suur osa energiast ostetakse kodus või avalikus laadijas. Võrgutasud ja muud hinnakomponendid peavad olema elektrihinna eelduses õigesti kaasas. Aku seisukord ja laadimisvõimalus on ostuotsuses omaette kontrollid.
Kasuta kütusekulu kalkulaatorit ning kütuse ja elektriauto laadimiskulu juhendit. See aitab energiakulu ühele läbisõidule taandada. Odavam energia ei tähenda veel väiksemat kogu omamiskulu, kui ostuhind, kindlustus või väärtuse langus on suurem.
Remondireserv pole kindel remondiarve
900 eurot aastas ei tähenda, et remont läheb igal aastal täpselt 900 eurot. Ühel aastal võib kulu olla 200 ja järgmisel 2200 eurot. Reservi mõte on aidata sellise ebaühtlusega toime tulla. Kui kõik igakuised ülejäägid lähevad liisingumaksesse, pole paberil tehtud aastane keskmine remondi maksmiseks piisav.
Ostueelne kontroll peab hõlmama hooldusajalugu ja mudelipõhiseid suuremaid töid. Küsi, millal tuleb teha hammasrihma või muu ajami hooldus, käigukasti õlivahetus, pidurid ja rehvid. Sobiv intervall sõltub mootorist ja tootja juhisest; universaalset läbisõidupiiri ei tasu teisele autole üle kanda. Varasem arve on tõend konkreetse tehtud töö kohta, mitte kogu tulevase remondivabaduse garantii.
Transpordiameti ostu-müügi juhend aitab tehingu poole kontrollidega. Tehnilise seisukorra hindamiseks kasuta sõltumatut töökoda, mitte üksnes müüja tehtud pilte. Puhas salong võib olla meeldiv, kuid ei asenda mootorijuhtimise, veermiku või avariikahjustuste kontrolli.
Jääkväärtus ja kasutusrent võivad kuumakset varjata
Suurem lõppjääk vähendab tavaliselt jooksvalt tasutavat põhiosa. See võib teha kuumakse atraktiivseks, kuid ei kustuta auto väljaostmise vajadust. Kui plaanid auto endale jätta, peab lõppmakse olema eelarves eraldi. Kui plaanid tagastada, kontrolli läbisõidupiire, seisukorranõudeid ja võimalikke tasusid.
Näiteks 5000-eurose lõppmakse jaoks tuleks 60 kuuga ilma intressita koguda umbes 83,33 eurot kuus. Kui seda kogumist pole eelarves, on pakkumises nähtav kuumakse ainult osa sinu tegelikust rahavajadusest. Müügiga lõppmakse katmine võib toimida, kuid müügihind ja müügiks kuluv aeg pole kindlad.
Samuti küsi, kas kasko on lepingus kohustuslik ja milline on omavastutus. Swedbanki liisinguinfo näitab ühe pakkuja tingimusi; lõpliku kohustuse määrab sinu leping. Ära kanna ühe panga reklaamintressi või lepingu tasu automaatselt teise pakkumise arvutusse.
Pane kõrvale ka finantseerimiseta variant
Kui sul on auto ostuks raha olemas, võrdle liisingut sama auto kohe väljaostmisega. Hoia ostuhind, müügihind ja kasutuskulud samad. Erinevus tekib siis intressist, lepingutasudest ja sellest, mida vabaks jääva rahaga teeksid. Ära arvesta hüpoteetilist investeerimistulu kindla võiduna, kui selle saavutamine eeldab tururiski võtmist.
Võimalik on ka vahevariant: suurem sissemakse ja väiksem laen, jättes samal ajal remondireservi alles. Selle hindamiseks võrdle kogu intressikulu, mitte üksnes kuumakse muutust. Laenu kogukulu artikkel selgitab, miks pikem tähtaeg võib kuumakset vähendada, kuid kogukulu kasvatada. Kui valitud auto mahub eelarvesse ainult pika tähtaja ja suure lõppjäägiga, tasub proovida ka odavamat sõidukit.
Kui suur on osturaha alternatiivne kulu?
Meie põhitabel ei lisa autoga seotud kapitalile hüpoteetilist tootlust. Kui tahad võrrelda auto ostmist raha säästmisega, pane see teisele reale. Näiteks 3000 euro hoidmine terve aasta 2% näitliku netotootlusega annaks 60 eurot. See ei ole automaatselt auto ostmisel kaotatud kindel tulu: tegelik alternatiiv, maksud ja raha kasutamise aeg võivad erineda.
Samuti pole aus lisada autole korraga kogu liisinguintress ja tootlus, nagu oleks terve ostuhind juba alguses sinu taskust välja läinud. Finantseerimise korral on algne enda raha sissemakse ning laenujääki makstakse tagasi ajas. Täpne alternatiivikulu vajab seega tegelike rahavoogude võrdlust. Meie lihtmudel keskendub auto enda kuludele ning jätab selle keerulisema lisavõrdluse teadlikult eraldi.
Veel üks kontroll: kui iga kuu kantakse remondireservi raha, ära loe hilisemat remonti teist korda samaks perioodikuluks. Reservi kogumine ja arve tasumine on eelarves eri hetked, kuid kuluvõrdluses peab olema kas tegelik arve või selle põhjendatud eeldus. Kui mõlemad kokku liita, paisub auto kogukulu kunstlikult.
Korduma kippuvad küsimused
Kas odavam auto on alati odavam pidada?
Ei. Väiksem ostuhind võib tähendada väiksemat väärtuse langust, kuid suurem remont võib vahe vähendada või ümber pöörata. Võrdle konkreetseid autosid sama perioodi ja läbisõiduga ning jäta remondireserv.
Miks kuine rahavajadus ja kuine kogukulu erinevad?
Rahavajadus sisaldab laenu põhiosa. Kogukulu arvestab selle asemel ostu- ja müügihinna vahet. Kui mõlemad korraga kuluks lisada, loetakse osa ostuhinnast topelt.
Kas parkimine on tabelis sees?
Ei. Parkimine, pesu, trahvid, teekasutus- ja muud erikulud tuleb vajaduse korral juurde lisada. Meie näide jätab need välja, et põhikulude võrdlus oleks selge. Nende puudumine ei tähenda tasuta parkimist.
Kas oma raha eest ostes säästan kogu liisingumakse?
Sul pole liisingumakset, kuid osturaha läheb korraga välja ja auto kasutuskulud jätkuvad. Majanduslikus võrdluses kaob finantseerimisintress, mitte väärtuse langus. Raha alternatiivset kasutust saab hinnata eraldi.
Kui palju peaks ostu järel kontole jääma?
Universaalset summat pole. Pane kirja esmased hooldused, kindlustus, maksud ja realistlik remondistsenaarium. Autoost ei tohiks jätta majapidamist olukorda, kus esimene vältimatu arve vajab uut kallist laenu.
Loe lisaks
Allikad ja kontrollkuupäev
Allikad kontrollitud 21.10.2026. Tabelid ja graafikud on Kalkulaator24 enda arvutusnäited, mitte allikatest kopeeritud prognoosid. Näidishinnad, intressid ja tootlus on eeldused. Muutuvaid tingimusi kontrolli enne otsust uuesti.
Arvutuste piirid ja vastutus
Kalkulaator24 on Smartsoft OÜ hallatav informatiivne portaal. Artikli selgitused, tabelid ja graafikud aitavad nimetatud eelduste mõju mõista. Need ei ole personaalne finants-, investeerimis-, maksu- ega õigusnõuanne, ametiasutuse otsus, hinnapakkumine ega lubadus tulevase tulemuse kohta.
Näidissummad ei kirjelda automaatselt sinu sissetulekut, tarbimist, maksustamist, lepingu tingimusi ega õigust toetusele. Intressimäärade, tootluse, inflatsiooni ja tulevase palga stsenaariumid on eeldused. Tegelik tulemus võib erineda kuupäevade, ümardamise, päevaarvestuse, maksuerandite, tasude ja individuaalsete asjaolude tõttu. Mineviku tootlus ei taga tulevast tootlust.
Enne lepingu sõlmimist, investeerimisotsust, maksu deklareerimist või muu rahalise kohustuse võtmist kontrolli andmeid, kehtivaid reegleid ja ametlikke tingimusi vastava asutuse või teenusepakkuja juures. Eelnõu ja ettepanek ei ole veel jõustunud reegel. Artikli kontrollkuupäev ei taga hilisemate muudatuste automaatset kajastumist.
Smartsoft OÜ ei taga, et üldine käsitlus hõlmab kõiki erandeid või et kasutaja lähteandmed on õiged. Seadusega lubatud ulatuses ei vastuta haldaja üksnes artikli või kalkulaatori tulemusele tuginemisest tekkinud kahju eest. See ei välista ega piira vastutust ulatuses, milles piiramine ei ole seadusega lubatud. Loe kasutustingimusi ja privaatsuspoliitikat. Ebatäpsusest teata info@kalkulaator24.ee, lisades viite ja isikuandmeteta kontrollnäite.


