Aasta lõpus tekib III pensionisamba ümber üks ja sama küsimus: kui palju peaks veel sisse maksma, et maksusoodustus kasutamata ei jääks? Vastus ei alga 6000 eurost. See algab sinu tänavusest tulust, juba tehtud maksetest, tasutud tulumaksust ja sellest, kas saad selle raha pikemaks ajaks kõrvale panna.
III sammas võib olla hea pikaajalise kogumise vahend, kuid maksutagastus pole põhjus kontot tühjaks teha. Siin vaatame läbi eri sissetulekute näited, eristame sissemakse piiri tegelikust tagastusest ning paneme kirja kontrollid, mida enne aasta viimast makset teha. Arvutused lähtuvad 21.10.2026 kontrollitud reeglitest; hilisemad muudatused tuleb enne otsust üle vaadata.
Toimetus: Kalkulaator24 · Faktid ja arvutused kontrollitud 21.10.2026
Kaks piiri, mida ei tohi segamini ajada
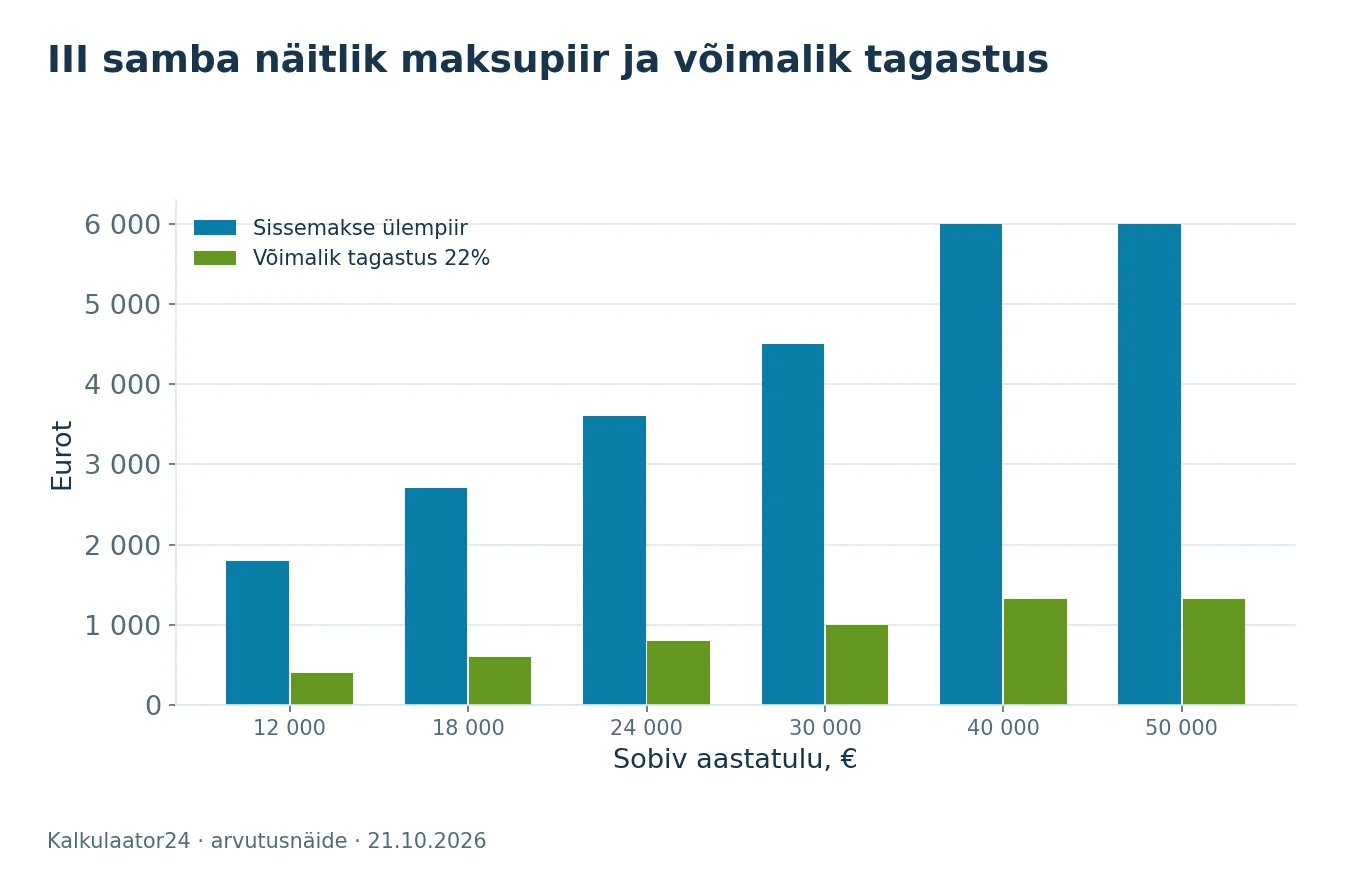
Maksu- ja Tolliameti juhendi järgi saab III samba sissemakseid maha arvata kuni 15% Eestis maksustatavast tulust, kuid mitte üle 6000 euro aastas. Need on samaaegselt kehtivad piirangud. Maksutagastuseks peab pärast muid mahaarvamisi jääma ka tasutud tulumaksu, mida tagastada.
Seega ei tähenda 6000-eurone makse automaatselt 1320 euro tagasisaamist. Väiksema sobiva aastatulu korral saab protsendipiir varem täis. Kui tulumaksu pole piisavalt tasutud, võib tagastus jääda tabeli teoreetilisest summast väiksemaks. Samuti tuleb kontrollida tööandja kaudu tehtud sissemakseid ja teisi sama soodustuse arvestust mõjutavaid makseid, et mitte kasutada üht piiri kaks korda.
Allolev tabel on lihtsustatud eraisiku näide: kogu näidatud aastatulu sobib 15% arvestusse, tööandja pole III sambasse maksnud ning piisav tulumaks on olemas. Need eeldused võimaldavad võrrelda tulutasemeid, kuid ei asenda isiklikku maksuarvestust. Siin kasutatud 22% määr tuleneb 2026. aasta maksumuudatuste ülevaatest.
| Sobiv aastatulu | Sissemakse ülempiir | Võimalik tagastus 22% |
|---|---|---|
| 12 000,00 € | 1 800,00 € | 396,00 € |
| 18 000,00 € | 2 700,00 € | 594,00 € |
| 24 000,00 € | 3 600,00 € | 792,00 € |
| 30 000,00 € | 4 500,00 € | 990,00 € |
| 40 000,00 € | 6 000,00 € | 1 320,00 € |
| 50 000,00 € | 6 000,00 € | 1 320,00 € |
Kuidas leida enda juurde makstav summa?
Alusta aasta eeldatavast kogutulust, mitte üksnes oktoobri brutopalgast. Kui oled töötanud terve aasta sama palgaga, on lähteandmeid lihtne kokku panna. Töökoha vahetuse, vanemahüvitise, haiguslehe või pikema tasustamata puhkuse korral ei pruugi kuupalk korda kaksteist enam sobida. Vaata, millised tululiigid ametliku juhendi järgi arvestusse lähevad, ja kasuta oma tegelikke andmeid.
Seejärel koonda maksed kõigisse enda III samba fondidesse ja lepingutesse. Kui tegid ülekandeid kahest pangast, ei tähenda see kahte eraldi maksusoodustuse piiri. Märgi eraldi juba tasutud ja alles kavandatud maksed. Aasta lõpu püsikorraldus võib muidu ununeda ning sama vaba ruumi täidab korraga kaks makset.
Lihtsa näite puhul on sobiv aastatulu 24 000 eurot, mille 15% on 3600 eurot. Kui oled ise maksnud 1800 eurot ja tööandja makseid pole, jääb protsendi- ja summapiiri järgi ruumi veel 1800 eurole. Piisava tulumaksu korral oleks selle lisamakse võimalik maksutagastus 396 eurot. See on piiri illustratsioon, mitte automaatne soovitus kogu 1800 eurot üle kanda.
Kui vaba raha on ainult 600 eurot ja lähiajal ootab ees remont, võib mõistlik makse olla väiksem või üldse edasi lükatud. Kasutamata soodustus ei ole iseenesest võlg riigi ees ega kohustus raha juurde leida. Investeerimismaht peab sobima kogu eelarvega, mitte ainult maksutabeliga.
Miks pole maksutagastus sama mis fondi tootlus?
Oletame, et teed 1000 euro suuruse soodustusele vastava makse ja saad hiljem 220 eurot tulumaksu tagasi. Fondi läheb 1000 eurot, mitte 1220. Tagastus jõuab eraldi sinu kontole pärast deklaratsiooni menetlemist. Kui investeerid ka tagastuse, on see järgmine makse, millel on oma maksuaasta ja mille sobivust tuleb uuesti hinnata.
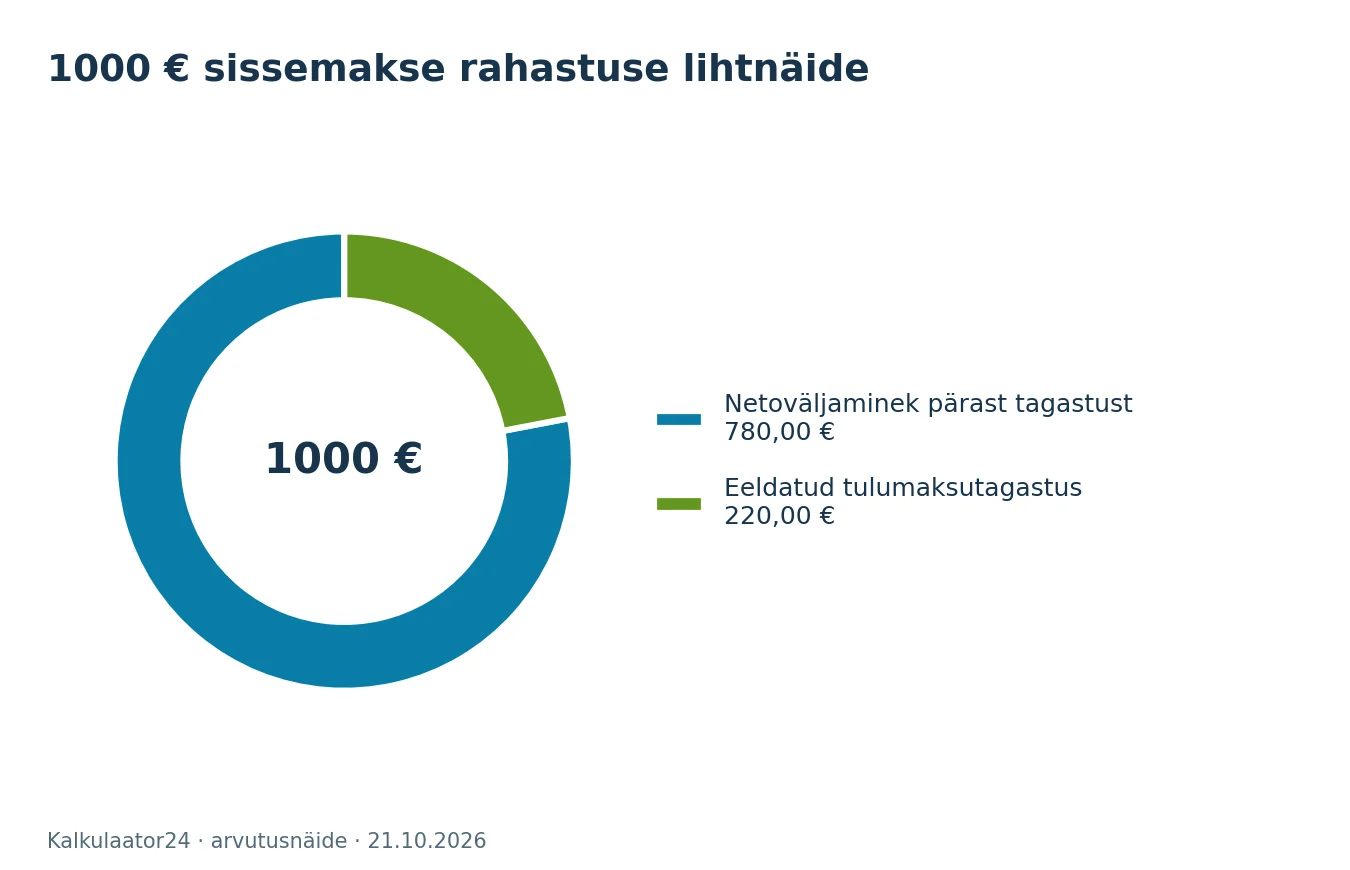
1000 euro fondi paigutamine ja hilisem 220 euro tagastus tähendavad lihtsas rahavoo näites 780 euro suurust netoväljaminekut. See ei tähenda garanteeritud 22% aastast tootlust. Fondiosaku väärtus võib samal ajal langeda ning väljamakse maksustamine sõltub kasutamise ajast ja tingimustest. Maksusoodustus ja turu tootlus on kaks erinevat asja.
Ka protsentide nimetaja tekitab segadust. 220 eurot on 22% tuhandest eurost, kuid 780-eurose netoväljamineku suhtes on see teine suhtarv. Ükskõik kumba arvu turunduses kasutatakse, ei kirjelda kumbki üksi sinu aastast investeerimistulemust. Vajaduse korral vaata protsendi ja protsendipunkti selgitust, enne kui eri pakkumiste väiteid võrdled.
Mida teha, kui tulu on väike või ebaühtlane?
Tudengi, osalise koormusega töötaja või aasta jooksul pika pausi teinud inimese puhul on tulumaksu piisavus eriti oluline. Pangakontole tulnud summa ei tõenda veel, et see kõik sobib maksusoodustuse arvestusse. Laenuraha, enda kontode vahelised ülekanded ja kingitus ei muutu üksnes laekumise tõttu sobivaks teenitud tuluks.
Ka ettevõtja peab eristama enda isiklikku tulu ettevõtte käibest. Osaühingu arvel olev raha ei ole automaatselt osaniku III samba soodustuse arvutusbaas. Erinevalt maksustatud väljamaksete käsitlust tuleb kontrollida konkreetse tululiigi järgi. Segasema olukorra puhul tasub enne suuremat makset küsida MTA-lt või maksunõustajalt enda juhtumi selgitus.
Arvutuse kontrollimiseks pane ühele lehele kolm arvu: sobiv aastatulu, juba tehtud maksed ja eeldatav tasutud tulumaks pärast muid mahaarvamisi. Kui mõni neist on teadmata, pole maksimaalne ülekanne hea viis puuduvat infot asendada. Meie tulumaksu arvutamise ülevaade aitab mõista maksumäära ja maksustatava summa erinevust; sinu õiguse määravad siiski kehtivad reeglid ja tegelikud andmed.
Aasta viimase päeva makse on tarbetu risk
Pensionikeskus soovitab 2026. aasta sissemakse algatada hiljemalt 29. detsembril, et see jõuaks fondi sama aastanumbri sees. See on soovitus makse õigeaegseks kohalejõudmiseks, mitte põhjendus viimase hetkeni oodata. Kontrolli ühtlasi oma panga ja fondi täpseid maksejuhiseid.
Praktiliselt võiks suurema kontrolli teha juba novembris. Siis jõuad parandada viitenumbri, kontrollida valitud fondi ning oodata vajadusel viimase palga andmed ära. Ülekande kinnitamine internetipangas ja fondiosakute ostu kajastumine ei pruugi toimuda samal hetkel. Säilita makse tõend ning vaata hiljem pensionikonto väljavõttelt, et raha läks sinna, kuhu kavatsesid.
Kui makse jääb aastavahetuse ümber, on MTA juhendis eraldi kirjeldatud ka deklaratsiooni käsitsi parandamise ja järgmise aasta topeltmahaarvamise vältimise olukorda. Lihtsam on seda erandit mitte ise tekitada: ära vali aasta viimast õhtut ainult seetõttu, et kalkulaator lubab makse sekunditega sisestada.
Fondi valikul vaata riski ja tasusid koos
Maksusoodustus on eri sobivate III samba lahenduste puhul üks osa otsusest. Teine on vara sisu: kui palju on aktsiaid, võlakirju või muid investeeringuid, kui suured võivad olla ajutised kõikumised ja millal sul raha vaja läheb. Lähiperioodi vältimatut väljaminekut ei tohiks rahastada eeldusel, et aktsiaturg selleks ajaks kindlasti tõuseb.
Pensionikeskuse jooksvate tasude võrdlus annab võimaluse kulusid kõrvutada. Vaata siiski, millise aasta andmeid tabel näitab ja kas võrreldavate fondide risk on sarnane. Madalam tasu on kontrollitav kuluargument, kuid ei taga üksinda kõrgemat tulevast netotootlust. Fondi põhiteave aitab aru saada, mida odavama või kallima tasu eest tegelikult hoitakse.
Kasvu mõju uurimiseks kasuta liitintressi kalkulaatorit ja loe tootluse, tasude ning inflatsiooni juhendit. Kalkulaatorisse sisestatud tootlus on sinu eeldus, mitte fondi lubadus. Meie pensionikalkulaator aitab pika perioodi stsenaariume vaadata, kuid ei kinnita III samba isiklikku maksutagastust.
Mis juhtub, kui raha on vaja enne pensioni?
Pensionikeskuse väljamaksete juhend selgitab, et III samba raha saab välja võtta, kuid maksustamine sõltub muu hulgas vanusest, esmasest liitumisajast ja väljamakse viisist. Seetõttu ei ole kõigile korrektne lubada üht kindlat soodusmäära. Kontrolli enda tingimusi enne sissemakset, mitte alles väljavõtmise avaldust tehes.
Lihtne riskinäide: 1000 euro eest ostetud osakute väärtus langeb enne müüki 900 euroni. Kui konkreetsele väljamaksele rakenduks 22% tulumaks, jääks sellest 702 eurot. Koos varem eeldatud 220 euro tagastusega oleks rahavoog kokku 922 eurot. Näide jätab tasud ja maksuerandid välja ning ei väida, et iga väljamakse maksustatakse nii; see näitab, miks tagastus ei kõrvalda tururiski.
Sellepärast hoia hädareserv pensionirahast eraldi. Võimalus raha välja võtta on kasulik paindlikkus, kuid ei muuda kõikuvat investeeringut arvelduskontoks. Kui vajad sama summat kolme kuu pärast kolimiseks, võib pikema eesmärgi jaoks mõeldud fond olla vale koht isegi siis, kui sissemakse oleks maksusoodustusega.
Ühekordne makse või igakuine kogumine?
Ühekordne aasta lõpu makse sobib inimesele, kelle tulu ja vaba raha selguvad hiljem. Igakuine kogumine hajutab makse tegemise hetki ning teeb säästmise eelarves nähtavaks. Kumbki viis ei taga paremat turuhinda. Valik sõltub rohkem sellest, kuidas sinu sissetulek laekub ja kas suudad aasta jooksul kogumiseks mõeldud raha alles hoida.
Näiteks 150 eurot kuus annab aastas 1800 eurot sissemakseid. Kui lisad detsembris 600 eurot, on aasta kokku 2400. Kontrollida tuleb kogu 2400 euro sobivust, mitte üksnes viimast 600 eurot. Sama lihtne aastane kokkuvõte aitab märgata, kas püsikorraldus suurenes keset aastat või mõni makse jäi tegemata.
Kalkulaator24 analüüsi järgi on parem jõukohane püsiplaan kui maksusoodustuse nimel võetud tarbimislaen. Laenu intress ja kohustus on reaalsed ka siis, kui fondi väärtus langeb. Maksutagastuse olemasolu ei põhjenda üksinda laenuga investeerimist. Siin ei soovitata ühtki konkreetset fondi ega teenusepakkujat.
Enne makset kontrolli neid kuut asja
- Kas sinu näidatud aastatulu sobib ametliku juhendi järgi 15% arvestusse?
- Kas oled arvesse võtnud kõik senised enda ja tööandja kaudu tehtud maksed ning muud jagatud piiri kasutavad sissemaksed?
- Kas pärast teisi mahaarvamisi jääb piisavalt tasutud tulumaksu?
- Kas vajalik hädareserv ja lähiaja arved jäävad ka pärast makset kaetuks?
- Kas tead fondi riskitaset, tasusid ja enda väljamaksete maksutingimusi?
- Kas makse jõuab õigete andmetega kohale piisavalt vara ning kajastub pensionikontol?
Kontrollnäide: väiksem makse võib olla täiesti piisav
Mari arvutas oma võimaliku piiri üle, kuid tal on sel aastal vaja ka kodu remontida. Ta otsustab teha 300 euro suuruse lisamakse, mitte püüda iga hinna eest kogu piiri täita. Piisava sobiva tulu ja tulumaksu korral oleks selle makse teoreetiline tagastus 66 eurot. Ülejäänud vaba raha jätab ta ette teada arve jaoks kõrvale.
See ei ole ebaõnnestunud pensioniplaan. Kogumise mõte on toetada tulevast toimetulekut, mitte tekitada praegust makseraskust. Kui järgmise aasta eelarve paraneb, saab püsikorraldust muuta. Kui sissetulek väheneb, saab sissemaksete tempot kohandada ilma, et peaks tingimata olemasolevaid investeeringuid müüma. Pensionikalkulaatori kasutusjuhend aitab läbi mõelda perioodi, regulaarse makse ja tootluse eeldusi, kuid maksupiiri jaoks tuleb kontrollida tegelikku aastatulu.
Korduma kippuvad küsimused
Kas kõik saavad III sambast 1320 eurot tagasi?
Ei. See on 6000 euro ja 22% korrutis. Tegelik tagastus eeldab sobivat tulu, piiridesse jäävaid makseid ning piisavat tasutud tulumaksu. Paljudel on isiklik piir sellest väiksem.
Kas 15% arvutatakse netopalgast?
Ära kasuta lihtsalt kontole laekunud netopalka. Lähtu MTA juhendis nimetatud Eestis maksustatavast tulust ja enda tululiikidest. Ebaregulaarse või mitut liiki tulu puhul kontrolli arvutusbaasi eraldi.
Kas mul on mitu fondi ja mitu maksupiiri?
Ei. Fondide arv ei anna igale fondile uut 6000-eurost piiri. Koonda enda maksed ning kontrolli ka tööandja ja muude sama soodustuse piiri kasutavate maksete mõju.
Kas hilisem tagastus investeeritakse automaatselt?
Mitte selles näites. Tagastus laekub eraldi ning selle uuesti investeerimine on uus otsus ja uus sissemakse. Püsikorralduse või muu teenuse olemasolu kontrolli oma pangast.
Kas saan enne pensioni raha kasutada?
Väljamakse võimalus on olemas, kuid osakute väärtus ja maksustamine võivad muuta kättesaadavat summat. Kontrolli isiklikku maksurežiimi ja arvesta tururiskiga. Hädareservi pole mõistlik rajada üksnes pensionifondi müügile.
Loe lisaks
Allikad ja kontrollkuupäev
Allikad kontrollitud 21.10.2026. Tabelid ja graafikud on Kalkulaator24 enda arvutusnäited, mitte allikatest kopeeritud prognoosid. Näidishinnad, intressid ja tootlus on eeldused. Muutuvaid tingimusi kontrolli enne otsust uuesti.
Arvutuste piirid ja vastutus
Kalkulaator24 on Smartsoft OÜ hallatav informatiivne portaal. Artikli selgitused, tabelid ja graafikud aitavad nimetatud eelduste mõju mõista. Need ei ole personaalne finants-, investeerimis-, maksu- ega õigusnõuanne, ametiasutuse otsus, hinnapakkumine ega lubadus tulevase tulemuse kohta.
Näidissummad ei kirjelda automaatselt sinu sissetulekut, tarbimist, maksustamist, lepingu tingimusi ega õigust toetusele. Intressimäärade, tootluse, inflatsiooni ja tulevase palga stsenaariumid on eeldused. Tegelik tulemus võib erineda kuupäevade, ümardamise, päevaarvestuse, maksuerandite, tasude ja individuaalsete asjaolude tõttu. Mineviku tootlus ei taga tulevast tootlust.
Enne lepingu sõlmimist, investeerimisotsust, maksu deklareerimist või muu rahalise kohustuse võtmist kontrolli andmeid, kehtivaid reegleid ja ametlikke tingimusi vastava asutuse või teenusepakkuja juures. Eelnõu ja ettepanek ei ole veel jõustunud reegel. Artikli kontrollkuupäev ei taga hilisemate muudatuste automaatset kajastumist.
Smartsoft OÜ ei taga, et üldine käsitlus hõlmab kõiki erandeid või et kasutaja lähteandmed on õiged. Seadusega lubatud ulatuses ei vastuta haldaja üksnes artikli või kalkulaatori tulemusele tuginemisest tekkinud kahju eest. See ei välista ega piira vastutust ulatuses, milles piiramine ei ole seadusega lubatud. Loe kasutustingimusi ja privaatsuspoliitikat. Ebatäpsusest teata info@kalkulaator24.ee, lisades viite ja isikuandmeteta kontrollnäite.


