Pensionifondi tasud 0,3% ja 0,8% aastas ei näi esmapilgul väga erinevad. Mõlemad numbrid mahuvad ühe protsendi sisse. Kui kogud aastakümneid ning vara kasvab koos sissemaksete ja tootlusega, rakendub tasude erinevus aga järjest suuremale summale. Lisaks jääb tasuks läinud raha tulevasest kasvust kõrvale.
Rahandusministeerium teatas 8. oktoobril eelnõust, mille eesmärk on muuta pensionifondide info selgemaks ja võrreldavamaks. See annab hea põhjuse oma fondi kulud üle vaadata. Meie arvutame läbi, mida võib poole protsendipunkti suurune erinevus tähendada ühes läbipaistvas kogumisnäites, ning selgitame, millal selline võrdlus võib eksitada.
Toimetus: Kalkulaator24 · Faktid ja arvutused kontrollitud 19.10.2026
Pensionifondi tasud: vaata kõigepealt, millist tasu võrdled
Pensionifondi lehel võivad kõrvuti olla valitsemistasu ja jooksvad tasud. Need ei ole sama mõiste. Jooksvad tasud hõlmavad valitsemistasu kõrval ka muid fondi arvel kantavaid asjakohaseid kulusid. Sellepärast ei ole õige võrrelda ühe fondi kitsamat valitsemistasu teise fondi laiema kulunäitajaga.
Ava Pensionikeskuse fonditasude võrdlus ning vaata iga veeru nimetust. Seejärel kontrolli fondi põhiteabest, mis perioodi näitaja on esitatud ja kas tegu on varasema tegeliku kulu või hinnanguga. Kui tasu on hiljuti muutunud, ei pruugi möödunud aasta kulunäitaja uut taset veel täielikult kirjeldada.
Ära liida valitsemistasu jooksvatele tasudele lihtsalt juurde. Kui valitsemistasu on juba laiema näitaja sees, arvestaksid sama kulu teist korda. Kõigepealt tuleb mõista näitaja sisu, alles seejärel sisestada protsent kalkulaatorisse.
Mida kavandatav infomuudatus pensionikogujale annaks?
Ministeeriumi 8. oktoobri teates kirjeldatakse eelnõu, mille järgi esitataks pensionifondide põhiteave senisest lihtsamalt tabelina. Nii oleks tootlust, tasusid ja riskitaset kergem kõrvutada. Eraldi käsitletakse ka isikliku tootluse arvutamise ühtlustamist.
Teates nimetatakse põhiteabe uue vormi puhul 2027. aasta juunit ning isikliku tootluse metoodika puhul 2028. aasta algust. Need on eelnõus kirjeldatud ajad, mitte põhjus väita, et kõik muudatused juba kehtivad. Avaldamise ja hilisema lugemise ajal tuleb kontrollida menetluse tulemust ning jõustunud redaktsiooni.
Koguja saab ka praegu küsida kolme lihtsat asja: kuhu fond investeerib, millist riski ta võtab ning millised kulud kaasnevad. Selgem dokument aitab küsimustele vastata, kuid ei vali fondi inimese eest ära.
Pool protsendipunkti ei ole pool protsenti sinu lõppsummast
0,8% ja 0,3% vahe on 0,5 protsendipunkti. See ei tähenda, et kolmekümne aasta pärast oleks lõppsumma erinevus ainult 0,5%. Tasu mõju kordub aastast aastasse ning väiksemaks jäänud vara teenib edaspidi vähem kasvu.
Kui mõlemad tasud rakenduksid illustratiivselt terve aasta muutumatule 10 000 eurole, oleks lihtne aastane kuluvahe 50 eurot. Päris fondi vara muutub päeva kaupa ning kulusid arvestatakse fondi tingimuste järgi. Sellest 50-eurosest kontrollist ei saa otse teha sinu isikliku aastatasu arvet.
Pika kogumise puhul lisanduvad uued maksed ja muutuv turuväärtus. Seetõttu kasutame allpool kuupõhist mudelit, mitte ei korruta esimese aasta tasuvahet lihtsalt aastate arvuga. Nii on näha ka saamata jäänud kasvu mõju.
Meie kontrollnäite lähteandmed
Alustame 10 000 euroga. Iga kuu lõpus lisandub 200 eurot. Eelduslik aastane tootlus enne mudelis eraldi arvestatud tasu on 5%. Võrdleme aastast tasu 0,3% ja 0,8%, hoides kõik muud andmed samana. Kuumakse ei kasva ning väljamakseid ei tehta.
Need on väljamõeldud võrdlusfondid. Me ei väida, et ükski tegelik fond teenib igal aastal täpselt 5% või et kaks päris fondi erinevad üksnes tasu poolest. Artikli mudel näitab kuluerinevuse matemaatilist mõju, mitte turuennustust ega konkreetse fondi paremusjärjestust.
Kõik põhivõrdluse summad on tuleviku nominaaleurodes ning enne võimalikku väljamakse tulumaksu. III samba maksutagastust ei ole juurde reinvesteeritud. Riiklikku pensioni ja tööandja või riigi eraldi panuseid selles eraldiseisva vara näites ei arvutata.
Tulemus 10, 20 ja 30 aasta pärast
| Kogumisaeg | Tasu 0,3% | Tasu 0,8% | Mudeli lõppvara erinevus |
|---|---|---|---|
| 10 aastat | 46 189,97 € | 44 630,19 € | 1 559,78 € |
| 20 aastat | 103 399,96 € | 96 718,77 € | 6 681,19 € |
| 30 aastat | 193 838,92 € | 175 067,19 € | 18 771,73 € |
Kolmekümne aasta jooksul on algsumma ja uute maksete kogusumma 82 000 eurot: 10 000 + 200 × 360. Väiksema tasu variandi lõppvara on mudelis 193 838,92 eurot, suurema tasu variandil 175 067,19 eurot. Vahe on 18 771,73 eurot.
See vahe ei ole sama mis suurema tasuga fondile otse makstud tasude kogusumma. Selles on ka nende tasude tõttu saamata jäänud edasine kasv. Kui nimetada kogu lõppvahe üksnes teenusepakkuja võetud arveks, jääks arvutuse tähendus ebatäpseks.
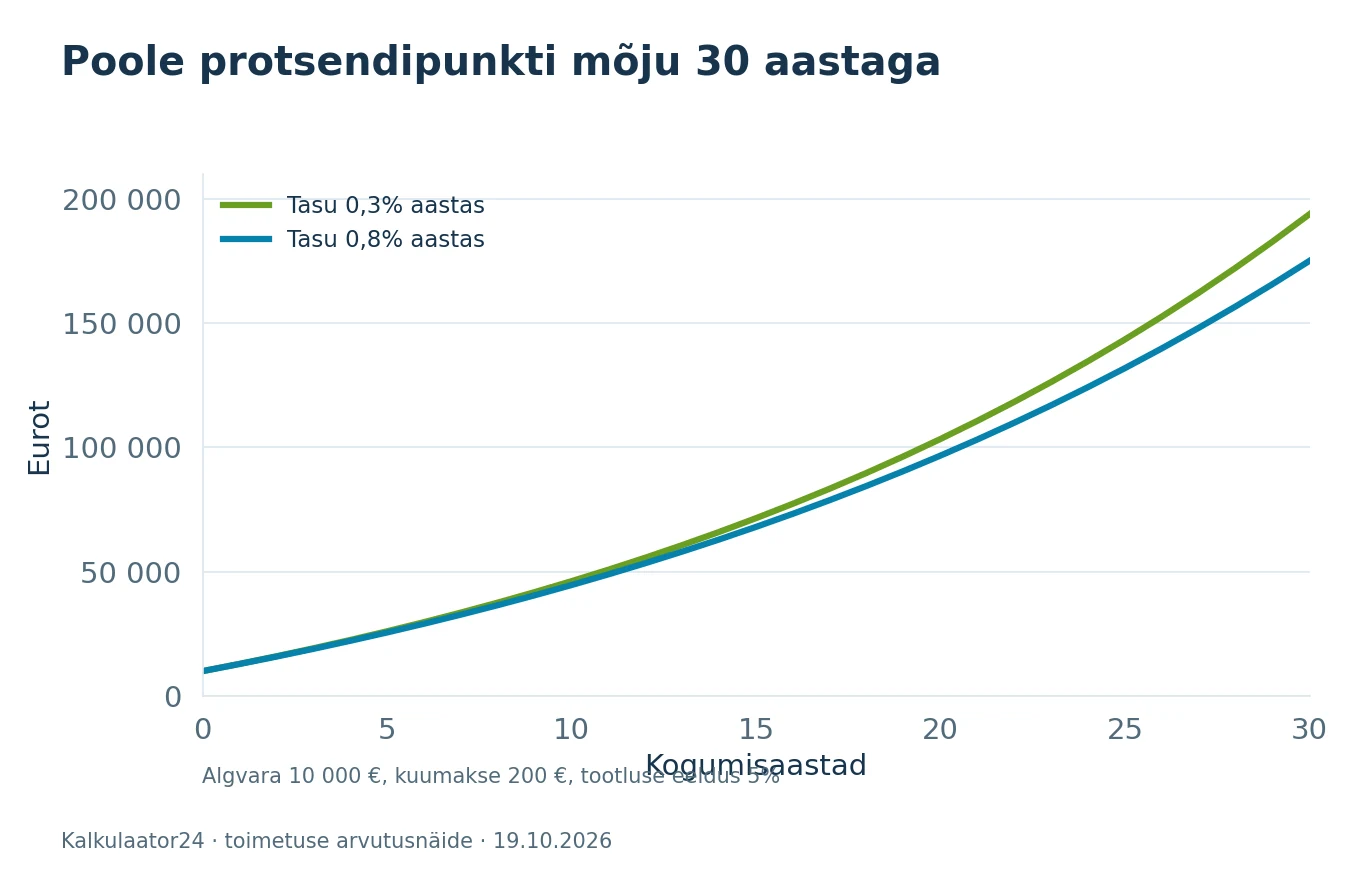
Graafiku jooned liiguvad sujuvalt, sest mudel kasutab ühtlast tootlust. Tegelik fondi väärtus nii ei liigu. Mõnel aastal võib turuväärtus langeda ning järjestikused head ja halvad perioodid mõjutavad ka seda, millise hinnaga kuumaksete eest osakuid ostetakse.
Kuidas need summad arvutati?
Kasutasime sama tasumudelit nagu meie pensionikalkulaatoris. Aastane kasvutegur pärast mudeli tasu on (1 + tootlus) / (1 + tasu). Kuine kasvutegur saadakse selle kaheteistkümnenda juurena. Igal kuul kasvatatakse senist vara ja lisatakse kuu lõpu sissemakse.
Näiteks väiksema tasu aastane tegur on 1,05 / 1,003. See ei ole päris sama mis lihtsalt 5% − 0,3%. Suurema tasu puhul on tegur 1,05 / 1,008. Selline selgelt kirjeldatud lihtsustus võimaldab artikli tabeli kalkulaatoris samade eeldustega uuesti leida.
Tegelik fond ei pea tasu just selle matemaatilise skeemi järgi arvestama. Prospekti päevapõhine tasuarvestus võib anda teise tulemuse. Meie eesmärk on kahe ühetaolise stsenaariumi võrdlus, mitte päris fondi tulevase osakuhinna täpne jäljendamine.
Kui suur osa näite lõppsummast on enda raha?
Väiksema tasu variandis on kolmekümne aasta lõpuks 82 000 eurot algvara ja uusi sissemakseid ning 111 838,92 eurot mudeli järgi lisandunud kasvu pärast tasu. Sõõrikdiagramm eristab need osad. Tegemist ei ole riigi, tööandja ja töötaja maksete jaotusega.
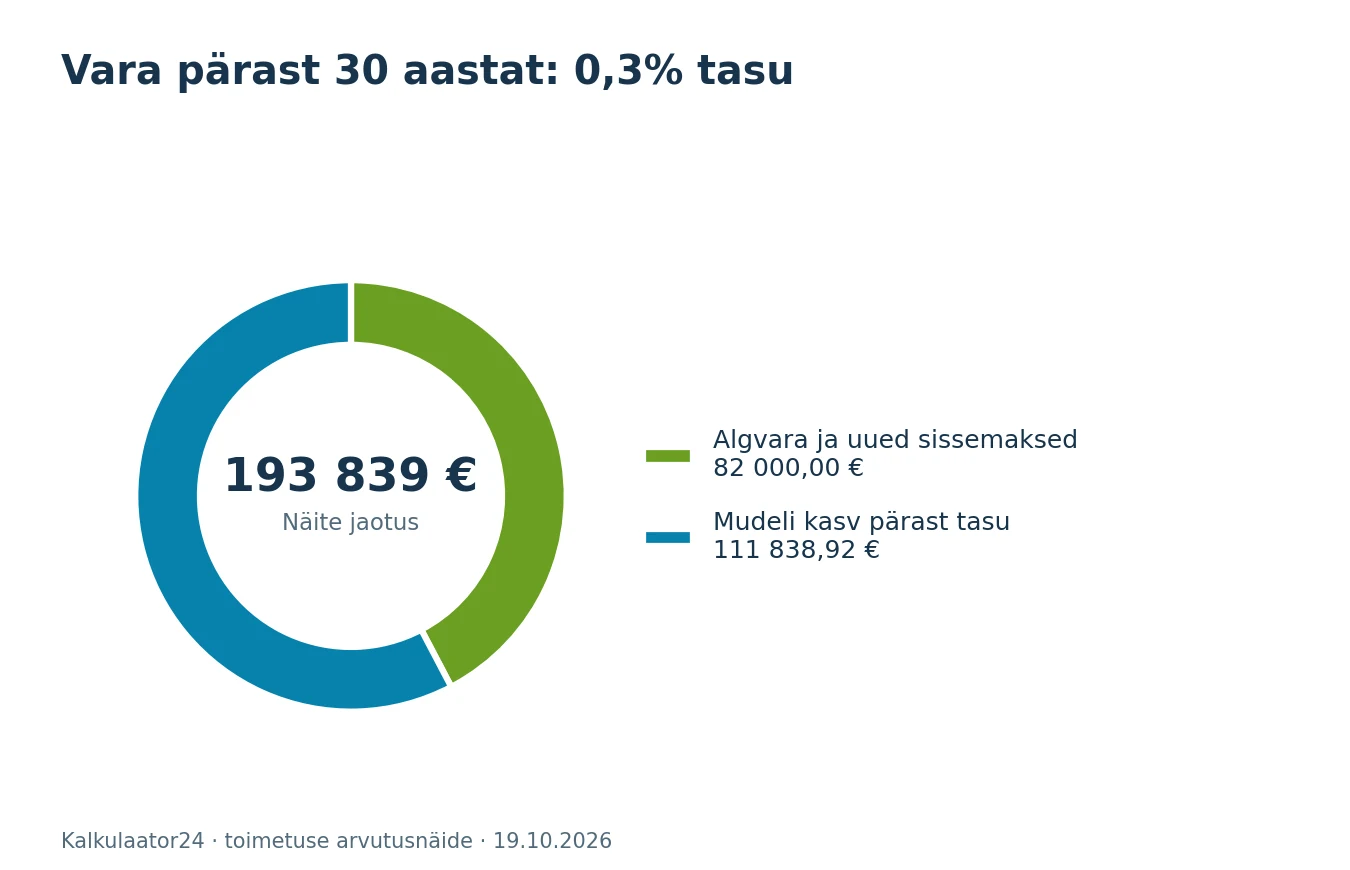
Jaotus näitab, miks kogumisaeg võib olla sama tähtis kui kuumakse. Pikem periood annab algsele varale ja varasematele sissemaksetele rohkem kasvuaega. See ei tähenda, et kasvu osa on ette teada. Nullise või negatiivse tootluse korral oleks jaotus hoopis teistsugune.
Mõlemat asja tasub korraga meeles pidada: väiksem kulu parandab muude võrdsete tingimuste korral tulemust, aga see ei eemalda investeerimisriski ega asenda regulaarsete sissemaksete tegemist.
Ära võta tasu tootlusest kaks korda maha
Pensionifondi avaldatud osakuhinna tootlus võib juba kajastada fondi arvel võetud kulusid. Kui sisestad kalkulaatorisse sellise tasudejärgse tootluse ja lisad samad kulud uuesti eraldi tasuna, vähendad tulemust põhjendamatult teist korda.
Meie näites on 5% teadlikult määratud tootluseks enne mudeli eraldi tasu. Päris fondi ajaloolist näitajat kasutades loe selle metoodikat. Vajaduse korral tee kaks selgelt eristatud arvutust: kas tootlus enne eraldi tasu või tasudejärgne tootlus ilma sama tasu uuesti eemaldamata.
Ka isiklik tootlus ja fondi osakuhinna muutus võivad erineda. Inimene, kes lisas suure summa vahetult enne langust, ei saanud sama tulemust nagu inimene, kelle raha oli fondis kogu võrdlusperioodi. Sissemaksete ajastus selgitab osa erinevusest ilma, et kumbki näitaja oleks tingimata vale.
Risk ja investeerimispoliitika peavad võrdluses sobima
Kahe fondi tasude kõrvutamine on kõige informatiivsem siis, kui mõistad ka nende vara ja riski erinevust. Aktsiakeskne ja ettevaatlikum võlakirjakeskne lahendus ei ole sama toode. Ühe parem tootlus valitud perioodil ei tõesta automaatselt, et see sobib kõigile kogujatele.
Vaata, kui kaua on raha võimalik koguda, milliseid langusi suudad taluda ja millal on plaan väljamakseid alustada. Lühiajaline rahavajadus ning aastakümnete pikkune kogumine nõuavad eri kaalutlusi. Odavam fond võib olla sobimatu, kui selle risk ei vasta sinu olukorrale; kallim fond ei muutu aga üksnes kõrgema hinna tõttu paremaks.
Pensionikeskuse jooksvate tasude võrdlus aitab vaadata ka eri aastate kulunäitajaid. Märka, et konkreetse aasta veerus võib olla veel puuduv väärtus. Seda ei saa tõlgendada nulltasuna.
Inflatsioon muudab suure tulevikusumma tähendust
193 838,92 eurot kolmekümne aasta pärast ei pruugi osta sama palju kui sama summa praegu. Kui kasutada eraldi eeldusena 2% aastast inflatsiooni, on selle vara tänase ostujõu võrdlus ligikaudu 107 012,83 eurot. See pole maksu mahaarvamine, vaid hinnataseme teisendus.
Kaheprotsendiline inflatsioon on meie näites pikaajaline oletus. Tegelik hinnakasv võib erineda ning isiklikud kulud ei pruugi üldise indeksiga samas tempos liikuda. Ära esita seetõttu inflatsiooniga korrigeeritud tulemust garantiina, et saad tulevikus kindla elatustaseme osta.
Kui kasutad liitintressikalkulaatorit või pensionikalkulaatorit, märgi alati, kas vaatad tuleviku eurosid või tänast ostujõudu. Nende kahe summa segamine võib panna pensionieesmärki liiga optimistlikult hindama.
Väiksem tasu või suurem kuumakse?
Need ei pea olema vastandlikud valikud. Tasude ülevaatamine võib parandada olemasoleva plaani tõhusust, regulaarse säästu suurendamine aga lisab uut raha. Mõlema mõju saab eraldi arvutada, kui muud eeldused jäävad samaks.
Meie mudelis vajaks 0,8% tasuga variant ligikaudu 226,62-eurost kuumakset, et jõuda kolmekümne aastaga 0,3% tasu ja 200-eurose kuumakse variandi lõpptasemeni. See arv on ümardatud ning sõltub täielikult valitud 5% tootluse eeldusest, algsummast ja ajast. Tegemist pole soovitusliku isikliku sissemaksega.
Enne kuumakse suurendamist vaata oma eelarvet palgakalkulaatori ja säästukalkulaatori abil. Pikaajalisse kogumisse suunatav raha peab sobima ka praeguste kulude ja vajaliku likviidse puhvriga.
Praktiline kontroll oma pensionivaates
Pane ühe lehe peale kirja fondi nimi, strateegia, jooksvate tasude näitaja koos aastaga, praegune vara ja regulaarne sissemakse. Seejärel lisa enda kogumistähtaeg. Nii on enne võrdlemist näha, mida päriselt tead ja milline osa on tuleviku eeldus.
Vaata muutmisvõimalusi ametlikust iseteenindusest ja tingimustest. Ära otsusta üksnes reklaami, ühe hea tootlusaasta või selle artikli hüpoteetilise tabeli põhjal. Meie pensionikalkulaatori kasutusjuhend aitab valida sisendeid ning selgitab väljamakseaja piiranguid.
Maksustamist käsitle eraldi: kogumisvara summa ja hilisem netopension ei ole sama näitaja. Üldise maksuarvestuse taustaks sobib lugu tulumaksu arvutamisest, kuid pensioni väljamaksete erireeglid tuleb kinnitada vastava ametliku juhendi järgi.
Kui sul on pensionini vähem aega
Kolmekümneaastane näide võib tunduda kauge inimesele, kes plaanib väljamakseid juba mõne aasta pärast. Tema jaoks on tasu endiselt oluline, kuid veelgi kiiremini muutub tähtsaks see, kui suur osa varast võib enne raha kasutamist turu langusele sattuda. Sama lõppsumma eesmärk ei tähenda eri vanuses inimestele sama sobivat riski.
Vaata meie tabelist kümne aasta rida eraldi. Näite tasuvahe mõju on seal 1559,78 eurot, mitte kolmekümne aasta 18 771,73 eurot. Kui lühendad kalkulaatoris perioodi, pead muutma ka oma tõlgendust. Pikema aja tulemust ei saa lihtsalt lühema perioodi otsusele üle kanda.
Samuti ei pea kogu vara kasutusele võtma ühel päeval. Väljamaksete ajastus, võimalik edasine investeerimine ja maksustamine muudavad plaani. Käesolev kogumisnäide lõpeb vara väärtuse võrdlusega ega vali sulle väljamakseviisi. Selle otsuse juures tasub kasutada ametlikke tingimusi ja vajaduse korral personaalset nõustamist.
Korduma kippuvad küsimused
Kas poole protsendipunkti võrra väiksem tasu tagab 18 771,73 eurot rohkem?
Ei. See summa kehtib üksnes artikli 10 000-eurose algvara, 200-eurose kuumakse, 30 aasta, 5% eeldusliku tootluse ja kirjeldatud tasumudeli korral. Teised sisendid ning tegelik turuliikumine annavad teise tulemuse.
Kas valitsemistasu ja jooksvad tasud tuleb kokku liita?
Mitte automaatselt. Jooksvad tasud sisaldavad valitsemistasu. Kontrolli konkreetse näitaja sisu ja perioodi, et sama kulu ei satuks arvutusse kaks korda. Võrdle samaliigilisi näitajaid.
Kas tabel näitab tulevast netopensioni?
Ei. See näitab kogumisvara enne võimalikku väljamakse tulumaksu. Riiklikku pensioni, isiklikke pensioniõigusi ja kõiki väljamakseviise siia ei lisata. Pensionikalkulaatori kuutulemus vajab samuti oma eelduste kontrolli.
Kas kõige väiksema tasuga fond on alati õige valik?
Üksnes tasu ei anna piisavat vastust. Vaata ka riski, investeerimispoliitikat, kogumisaega ja enda olukorda. Muude võrdsete tingimuste korral toetab väiksem kulu paremat tulemust, kuid päris fondid ei ole kõigis muudes omadustes võrdsed.
Kas uut põhiteabe vormi juba kasutatakse?
Artikkel käsitleb 8.10.2026 avaldatud eelnõuteadet ning selle kavandatud ajakava. Ära loe seda kinnituseks, et kõik kirjeldatud muudatused on jõustunud. Kontrolli hiljem menetluse tulemust ja kehtivat dokumentatsiooni.
Allikad ja kontrollkuupäev
Allikad kontrollitud 19.10.2026. Uudise kuupäev ning arvutusnäite eeldused on tekstis eraldi nimetatud. Tabelid ja graafikud on Kalkulaator24 enda arvutused, mitte allikast kopeeritud tulemused. Enne hilisemat avaldamist või olulist rahalist otsust kontrolli muutuvat infot uuesti.
Arvutuste piirid ja vastutus
Kalkulaator24 on Smartsoft OÜ hallatav informatiivne portaal. Artikli selgitused, tabelid ja graafikud aitavad nimetatud eelduste mõju mõista. Need ei ole personaalne finants-, investeerimis-, maksu- ega õigusnõuanne, ametiasutuse otsus, hinnapakkumine ega lubadus tulevase tulemuse kohta.
Näidissummad ei kirjelda automaatselt sinu sissetulekut, tarbimist, maksustamist, lepingu tingimusi ega õigust toetusele. Intressimäärade, tootluse, inflatsiooni ja tulevase palga stsenaariumid on eeldused. Tegelik tulemus võib erineda kuupäevade, ümardamise, päevaarvestuse, maksuerandite, tasude ja individuaalsete asjaolude tõttu. Mineviku tootlus ei taga tulevast tootlust.
Enne lepingu sõlmimist, investeerimisotsust, maksu deklareerimist või muu rahalise kohustuse võtmist kontrolli andmeid, kehtivaid reegleid ja ametlikke tingimusi vastava asutuse või teenusepakkuja juures. Eelnõu ja ettepanek ei ole veel jõustunud reegel. Artikli kontrollkuupäev ei taga hilisemate muudatuste automaatset kajastumist.
Smartsoft OÜ ei taga, et üldine käsitlus hõlmab kõiki erandeid või et kasutaja lähteandmed on õiged. Seadusega lubatud ulatuses ei vastuta haldaja üksnes artikli või kalkulaatori tulemusele tuginemisest tekkinud kahju eest. See ei välista ega piira vastutust ulatuses, milles piiramine ei ole seadusega lubatud. Loe kasutustingimusi ja privaatsuspoliitikat. Ebatäpsusest teata info@kalkulaator24.ee, lisades viite ja isikuandmeteta kontrollnäite.


