Hoiuse intress võib panna seni arvelduskontol seisnud raha tulu teenima, kuid raha peab olema õigel ajal ka käepärast. Kui osa sellest pole lähikuudel vaja, tekib teine küsimus: kas see võiks samal ajal intressi teenida? Hoiuse pakkumises paistab tavaliselt esimesena silma protsent, kuid otsustamiseks on vaja teada ka tähtaega, maksustamist ja seda, millal raha jälle kasutada saab.
ERR käsitles 1. oktoobril hoiuseintresside tõusu ning seda, et suur osa inimeste säästudest püsib endiselt arvelduskontodel. Siin arvutame läbi 5000 ja 10 000 euro näited. Tabeli 2%, 3% ja 4% on võrdluseks valitud aastamäärad, mitte kinnitus, et mõni konkreetne pank pakub praegu just neid tingimusi.
Toimetus: Kalkulaator24 · Faktid ja arvutused kontrollitud 19.10.2026
Hoiuse intress: mida reklaamitud aastamäär tegelikult tähendab?
Kui pakkumises on kirjas 3% aastas, ei tähenda see 3% iga kuu ega tingimata 3% kogu hoiuperioodi eest. Poole aasta lihtsustatud intress on pool aastasest, kui leping kasutab sama põhimõtet. Tegelik päevade arv, aasta jagaja ja intressi maksmise kord tuleb võtta lepingust.
1000 eurot 3% aastaintressiga annab ühe lihtsustatud aasta eest 30 eurot brutointressi. Kuue kuu eest oleks sama eeldusliku proportsiooniga 15 eurot. Kui intressi makstakse perioodi lõpus, ei saa vahepeal veel välja maksmata intressi automaatselt uuesti sama hoiuse sees tööle panna.
Liitintress tekib siis, kui teenitud intress jääb edasi tulu teenima. See on eraldi eeldus, mitte iga tähtajalise hoiuse vaikimisi omadus. Võrdle alati ka seda, kas leping räägib nimelisest aastamäärast või mõnest teisest tootlusnäitajast.
Enne tootluse võrdlemist jaga raha eesmärkide järgi
Raha, millega maksad järgmisel kuul üüri, ei täida sama ülesannet kui mitmeks aastaks kogutud sissemakse. Kui kogu vaba summa siduda tähtajaks, võib ootamatu väljaminek sundida lepingut enneaegselt lõpetama või mujalt kallimalt raha laenama.
Pane kõigepealt kirja teadaolevad maksed: talvised arved, kindlustused, remont, õppemaks või planeeritud ost. Seejärel otsusta, millise osa puhul saad tähtajani oodata. Hädareservi sobiv suurus sõltub sinu kuludest, sissetuleku kindlusest ja ligipääsust muudele vahenditele; universaalne eurodes number ei sobi kõigile.
Hoius võib olla üks osa rahapuhvrist, kuid tähtajaline hoius ja igal hetkel kasutatav kontojääk pole sama likviidsusega. Eesmärk on leida rahale sobiv koht, mitte maksimeerida ühe numbri nimel kogu summa tootlust.
Kontrollnäide: 5000 ja 10 000 eurot üheks aastaks
Põhitabel eeldab ühekordset sissemakset, üheaastast perioodi, perioodi lõpus makstavat lihtintressi ja lisatasude puudumist. Maksunäites peetakse kogu intressilt kinni 22% tulumaksu ning selle tagastamist või edasilükkamist ei eeldata. Põhisummalt maksu ei arvutata.
| Algsumma | Näitlik aastaintress | Brutointress | Näite tulumaks | Netointress |
|---|---|---|---|---|
| 5 000,00 € | 2% | 100,00 € | 22,00 € | 78,00 € |
| 5 000,00 € | 3% | 150,00 € | 33,00 € | 117,00 € |
| 5 000,00 € | 4% | 200,00 € | 44,00 € | 156,00 € |
| 10 000,00 € | 2% | 200,00 € | 44,00 € | 156,00 € |
| 10 000,00 € | 3% | 300,00 € | 66,00 € | 234,00 € |
| 10 000,00 € | 4% | 400,00 € | 88,00 € | 312,00 € |
Näiteks 10 000 eurot 3% aastamääraga annab 300 eurot brutointressi. Kui sellelt peetakse kinni 66 eurot tulumaksu, jääb netointressiks 234 eurot. Perioodi lõpus oleks koos algse summaga kontole laekuv raha 10 234 eurot, eeldusel et muid tasusid ega muutusi ei ole.
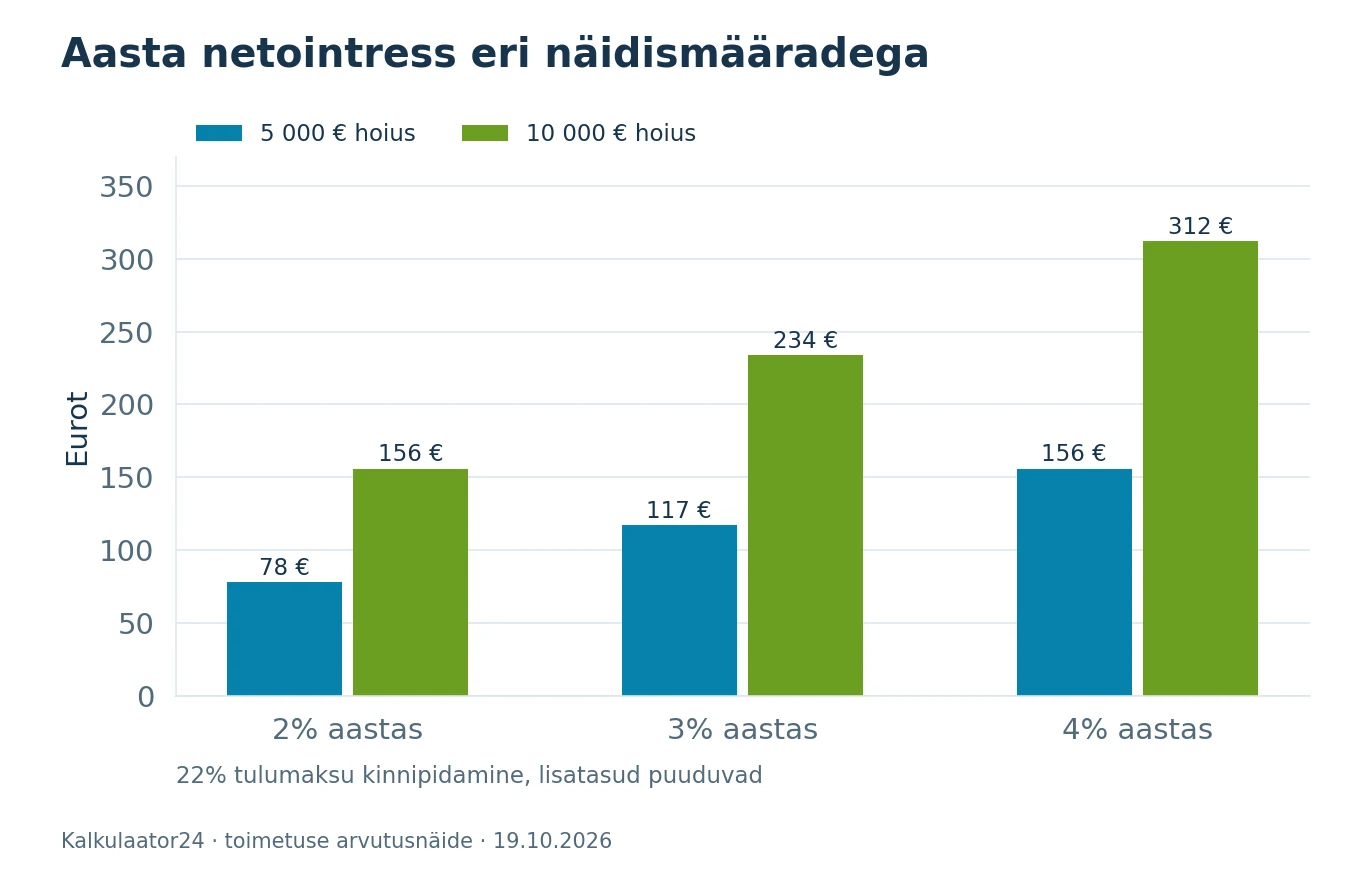
5000 euro puhul on sama määraga netointress 117 eurot. Kahekordne põhisumma annab selles lihtsas mudelis kahekordse intressi. Kõrgem intressimäär või pikem periood ei tähenda samas automaatselt, et toode sobib paremini sinu raha kasutamise tähtajaga.
Kas kõrgem intress annab piisavalt suure eurovõidu?
Võrdleme 10 000 euro puhul 3% ja 4% aastamäära. Brutointressi vahe on 100 eurot ning meie maksueelduse korral netovahe 78 eurot aastas. Kui soodsama pakkumise saamine nõuab täiendavaid tasulisi teenuseid, tuleb need 78 eurost maha arvata.
Näitlik viieeurone uus kuutasu maksaks aastas 60 eurot. Siis jääks 78-eurosest lisatulust alles 18 eurot. See ei ole väide ühegi panga hinnakirja kohta, vaid näide, miks intressi protsenti peab vaatama koos kogukuluga. Arvesta ainult kulusid, mis tekivad just selle valiku tõttu, mitte juba olemasolevat vältimatut kontokulu kaks korda.
Väiksema summa või lühema tähtaja puhul muutub sama teenustasu mõju veel suuremaks. Seetõttu tasub võrdlustabelisse kirjutada protsendi kõrvale ka oodatav netosumma eurodes.
Kuidas intress maksustatakse?
Maksu- ja Tolliameti intressitulu juhend selgitab nii tavapärast maksustamist kui ka investeerimiskonto kasutamise tingimusi. Meie põhinäide kirjeldab olukorda, kus intressilt peetakse väljamaksel 22% kinni. See ei ole iga hoiustaja lõpliku aastamaksu arvutus.
Kui sul on kasutamata maksuvaba tulu, muid tulusid või erisusi, võib lõplik tulemus tuludeklaratsioonis erineda. Välisriigis saadud intressi puhul tuleb kontrollida ka deklareerimist ja võimalikku välisriigi maksu. Ära eelda, et välismaa teenusepakkuja on kõik Eesti kohustused sinu eest täitnud.
Investeerimiskonto võib tingimuste täitmisel võimaldada maksukohustust edasi lükata, kuid see ei muuda intressi lihtsalt maksuvabaks. Raha liikumine, konto deklareerimine ja teenusepakkujale antud teave peavad vastama nõuetele. Vajaduse korral kontrolli tehinguplaani MTA-st enne hoiuse avamist.
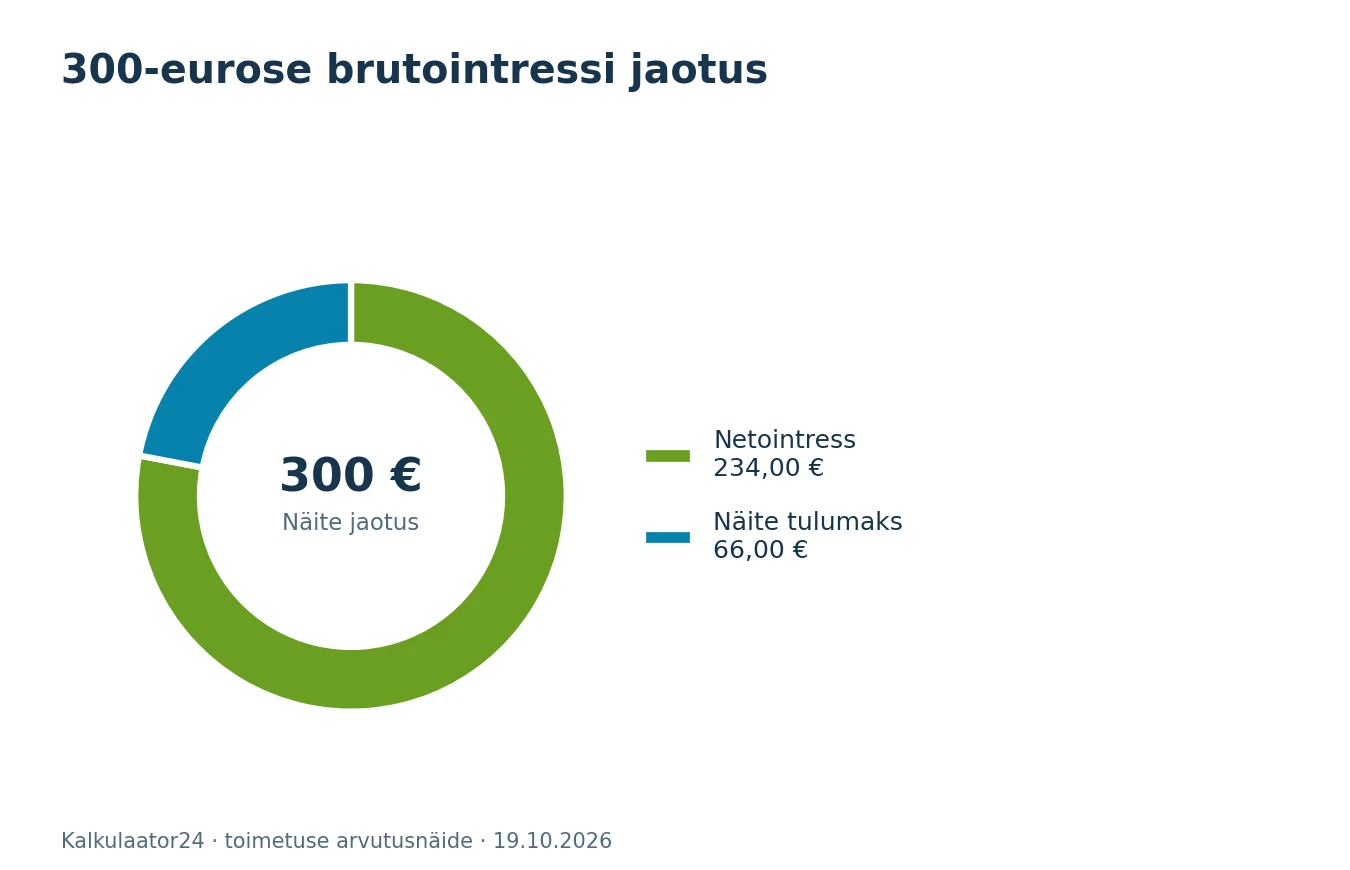
Diagramm jagab ainult 300-eurose brutointressi netointressiks ja näite tulumaksuks. 10 000-eurost algkapitali selles sõõrikus ei ole. Nii ei varja suur põhisumma maksude ja teenitud intressi omavahelist suhet.
Inflatsioon: kontol olev summa ja ostujõud võivad liikuda eri suunas
234 eurot netointressi tähendab, et näite kontojääk suurenes 2,34%. Kui samal perioodil kallineks sinu jaoks oluline ostukorv 3%, ei oleks ostujõud sellest hoolimata kasvanud. Need on erinevad mõõdikud: üks näitab raha hulka, teine selle raha eest ostetavat.
Täpsustav arvutus oleks 10 234 / 1,03 ehk ligikaudu 9935,92 eurot perioodi alguse ostujõus. Võrreldes algse 10 000 euroga oleks muutus umbes −64,08 eurot. Kolmeprotsendiline hinnatõus on siin tulevase hoiuperioodi selgitav eeldus, mitte prognoos ega väide, et kõigi inimeste kulud kasvavad täpselt nii palju.
Ajalooline tarbijahinnaindeks ei kinnita järgmise aasta inflatsiooni. Samuti võib pere tegelik ostukorv üldindeksist erineda. Hoiuse hindamisel on mõistlik vaadata nii kindlat lepingulist intressi kui ka mitut võimalikku ostujõu stsenaariumi.
Kas kuuekuune hoius võib olla aastasest mõistlikum?
Kui vajad raha poole aasta pärast, võib lühem tähtaeg sobida ka väiksema aastamäära korral. Kui aga võrdled ühe aasta tulemust kahe järjestikuse kuuekuuse hoiusega, ei saa teise perioodi intressi automaatselt tänase pakkumisega samaks lugeda.
Lihtne kontroll: 10 000 eurot kuueks kuuks 3% aastamääraga teeniks proportsionaalses näites 150 eurot brutointressi ja 117 eurot netointressi. Pärast seda võib uus kuuekuune pakkumine olla parem või halvem. Esimese lepingu tingimused ei lukusta veel teise lepingu määra.
Sama tähtis on kontrollida automaatset pikenemist. Vaata, kas raha läheb tähtaja lõpus arvelduskontole või avaneb uus hoius ning millise määraga. Kalendrisse pandud meeldetuletus aitab vältida olukorda, kus vajalik raha jääb kogemata uueks perioodiks seotuks.
Hoiuste jaotamine eri tähtaegadele
Kõike ei pea paigutama ühele tähtajale. Näiteks võib 10 000 eurot jagada neljaks 2500-euroseks osaks, mille tähtajad saabuvad kolme, kuue, üheksa ja kaheteistkümne kuu pärast. Nii vabaneb raha osade kaupa. Samas ei ole see tasuta lisatootlus: lühema tähtajaga osa teenib esimese ringi jooksul vähem aega intressi.
| Tähtaeg | Algsumma | Näitlik aastamäär | Brutointress esimese tähtajani |
|---|---|---|---|
| 3 kuud | 2 500,00 € | 3% | 18,75 € |
| 6 kuud | 2 500,00 € | 3% | 37,50 € |
| 9 kuud | 2 500,00 € | 3% | 56,25 € |
| 12 kuud | 2 500,00 € | 3% | 75,00 € |
Tabel kasutab igale osale sama näitlikku 3% aastamäära ja lihtsustatud kuude proportsiooni. Kokku on esimeste tähtaegadeni brutointressi 187,50 eurot, mitte 300 eurot. Lühemate osade võimalikku uuesti hoiustamist selles summas ei ole, sest nende tulevased määrad pole teada.
Sellise jaotuse väärtus on eeskätt raha vabanemise ajastuses. Kui sinu suur väljaminek toimub kindlal kuupäeval, võib sobiv tähtaeg olla olulisem kui mõnekümneeurone teoreetiline lisatulu.
Mida tähendab hoiuse tagatus?
Tagatisfondi hoiustajate kaitse selgituse järgi on kõlblike hoiuste tavapärane kaitse kuni 100 000 eurot hoiustaja kohta ühes krediidiasutuses, arvestades ka hüvitatavat kogunenud intressi. Piir käib sama panga kõlblike hoiuste kogusumma, mitte iga eraldi konto kohta.
Eri kaubamärgid ei pruugi tähendada eri krediidiasutusi. Enne suurema summa jagamist vaata lepingust teenusepakkuja juriidilist nime ja hoiustajale antavat teabelehte. Välispanga puhul kontrolli, millise riigi tagamisskeem kaitset pakub. Tagatisfondi juhend kirjeldab ka erandeid ja ajutiselt suurema kaitse olukordi, mida siin universaalseks reegliks ei laiendata.
Ära samasta pangahoiust automaatselt hoiu-laenuühistu pakkumise, võlakirja või investeerimisplatvormi saldoga. Kõrge intress üksi ei ütle, kas tootele laieneb sama kaitse. Toote õiguslik vorm on osa võrdlusest.
Viis asja, mida lepingust enne kinnitamist otsida
- Kas intressimäär on aastane ja kas see püsib lepingu kestel muutumatuna?
- Millal intress makstakse ja kas see jääb edasi intressi teenima?
- Kas saad raha enne tähtaega välja võtta ning mis juhtub siis intressi või tasudega?
- Kas kaasneb uus konto, kuutasu, valuutavahetus või muu lisakulu?
- Kes on teenusepakkuja ja milline hoiuste tagamise skeem rakendub?
Kui pakkumine on välisvaluutas, lisandub valuutakursi risk. Suurem intress ei taga eurodes suuremat lõpptulemust. Samuti ei tähenda võimalus ennetähtaegset lõpetamist taotleda veel tingimusteta õigust saada raha kohe ja intressi kaotamata tagasi.
Arvuta oma eesmärk, mitte ainult ühe hoiuse tootlus
Kui kogud sissemakseks või suuremaks ostuks, on intress ainult üks osa plaanist. Regulaarne lisasääst võib tulemust mõjutada rohkem kui väike määravahe. Säästukalkulaatoris saad hinnata eesmärgi saavutamist, liitintressikalkulaatoris aga pikema kogumise eeldusi.
Maksupoolt aitavad täpsustada meie lood tulumaksu arvutamisest ja maksuvaba tulu kasutamisest. Kui samal ajal tasud laenu, loe ka laenu kogukulu selgitust. Hoiuse netointress ja laenu intressikulu tuleb võrrelda sama perioodi ning tegelike tingimuste alusel.
Üksnes nende numbrite vahe põhjal ei saa siiski kõigile sama otsust soovitada. Raha kättesaadavus, laenu ennetähtaegse tagastamise tingimused ja sinu kulupuhver kuuluvad samuti otsusesse.
Raha väljavõtmise hind võib ületada väikese intressivahe
Oletame, et 10 000 euro suuruse kolmekuulise vajaduse katteks on raha olemas, kuid paigutad selle siiski aastasele hoiusele. Kui pead hiljem puuduva summa laenama, tuleb võrrelda selle laenu tegelikku kogukulu hoiuse allesjääva netointressiga. Ainult hoiuse protsent ei anna enam tervet pilti.
Sama oluline on lugeda, mida tähendab ennetähtaegsel lõpetamisel „intressi kaotus”. See võib puudutada kogu kogunenud intressi või lepingus määratud osa ning lõpetamine ise võib vajada eraldi kokkulepet. Ära eelda, et kõigi pankade tingimused on samad. Kui raha kasutamise aeg on ebakindel, kirjuta see ebakindlus võrdlustabelisse samamoodi nagu intressimäär.
Kuidas eristada head pakkumist eksitavast võrdlusest?
Vaata, kas reklaamitud määr kehtib kogu sinu summale, ainult uuele rahale, kindlale kliendirühmale või mõne teise toote olemasolul. Kontrolli ka minimaalset sissemakset. Teise inimese nähtud pakkumine ei pruugi olla sulle samadel tingimustel kättesaadav.
Pane võrreldavate pakkumiste juurde sama kontrollkuupäev ning säilita lepingu tingimused. Intressitabeli eesmärk ei ole valida eilse kampaania võitjat, vaid võrrelda sinu jaoks tegelikult avatavaid hoiuseid. Kui üks toode on eurodes ja teine välisvaluutas või üks on tagatud pangahoius ning teine investeering, nimeta erinevus välja enne tootluse kõrvutamist.
Korduma kippuvad küsimused
Kui palju teenib 10 000 eurot kolmeprotsendilise aastaintressiga?
Ühe lihtsustatud aasta eest 300 eurot brutointressi. Kui kogu intressilt peetakse kinni 22% ning tagastamist ega edasilükkamist ei eeldata, jääb 234 eurot netointressi. Tegelik leping võib kasutada päevapõhist arvestust.
Kas artikli intressimäärad on praegused pangapakkumised?
Ei. 2%, 3% ja 4% on võrdlusstsenaariumid. Konkreetse pakkumise kontrollimiseks vaata panga hinnakirja, kehtivusaega, tähtaega ja lepingu tingimusi sellel päeval, mil hoiust avad.
Kas investeerimiskonto teeb hoiuseintressi maksuvabaks?
Ei. Tingimuste täitmisel võib see maksustamist edasi lükata. Konto kasutus ja raha liikumine peavad vastama nõuetele; lõplik maksustamine sõltub investeerimiskonto sissemaksetest ja väljamaksetest.
Kas mitu kontot ühes pangas annavad mitu 100 000 euro kaitset?
Üldreeglina mitte. Tavapärane piirmäär rakendub ühe hoiustaja kõlblike hoiuste kogusummale ühes krediidiasutuses. Erandid ja täpne kaitse tuleb kontrollida Tagatisfondi juhendist ning hoiustaja teabelehelt.
Kas kõrgeima intressiga hoius on alati parim?
Mitte tingimata. Võrdle netotulu, tasusid, tähtaega, raha kättesaadavust ja kaitset. Parim sobivus sõltub sellest, milleks ja millal raha vaja läheb, mitte ainult kõige suuremast protsendist.
Allikad ja kontrollkuupäev
Allikad kontrollitud 19.10.2026. Uudise kuupäev ning arvutusnäite eeldused on tekstis eraldi nimetatud. Tabelid ja graafikud on Kalkulaator24 enda arvutused, mitte allikast kopeeritud tulemused. Enne hilisemat avaldamist või olulist rahalist otsust kontrolli muutuvat infot uuesti.
Arvutuste piirid ja vastutus
Kalkulaator24 on Smartsoft OÜ hallatav informatiivne portaal. Artikli selgitused, tabelid ja graafikud aitavad nimetatud eelduste mõju mõista. Need ei ole personaalne finants-, investeerimis-, maksu- ega õigusnõuanne, ametiasutuse otsus, hinnapakkumine ega lubadus tulevase tulemuse kohta.
Näidissummad ei kirjelda automaatselt sinu sissetulekut, tarbimist, maksustamist, lepingu tingimusi ega õigust toetusele. Intressimäärade, tootluse, inflatsiooni ja tulevase palga stsenaariumid on eeldused. Tegelik tulemus võib erineda kuupäevade, ümardamise, päevaarvestuse, maksuerandite, tasude ja individuaalsete asjaolude tõttu. Mineviku tootlus ei taga tulevast tootlust.
Enne lepingu sõlmimist, investeerimisotsust, maksu deklareerimist või muu rahalise kohustuse võtmist kontrolli andmeid, kehtivaid reegleid ja ametlikke tingimusi vastava asutuse või teenusepakkuja juures. Eelnõu ja ettepanek ei ole veel jõustunud reegel. Artikli kontrollkuupäev ei taga hilisemate muudatuste automaatset kajastumist.
Smartsoft OÜ ei taga, et üldine käsitlus hõlmab kõiki erandeid või et kasutaja lähteandmed on õiged. Seadusega lubatud ulatuses ei vastuta haldaja üksnes artikli või kalkulaatori tulemusele tuginemisest tekkinud kahju eest. See ei välista ega piira vastutust ulatuses, milles piiramine ei ole seadusega lubatud. Loe kasutustingimusi ja privaatsuspoliitikat. Ebatäpsusest teata info@kalkulaator24.ee, lisades viite ja isikuandmeteta kontrollnäite.


