„Üür on maha visatud raha” ja „oma kodu seob sind aastateks” kõlavad mõlemad veenvalt, kuid kumbki lause ei arvuta sinu eest midagi. Üür ostab elukoha kasutamise ja paindlikkuse. Kodulaenu makse sisaldab korraga nii intressikulu kui ka enda vara kasvatavat põhiosa. Õiglane võrdlus peab need osad lahku võtma.
Vaatame 180 000-eurose kodu ostmist ja sarnase kodu üürimist viie ning kümne aasta jooksul. Mõlemale variandile anname sama algkapitali ja sama igakuise eelarve. Arvutus ei ennusta kinnisvaraturgu: kasutame eraldi hinna languse, paigalseisu ja kasvu stsenaariume ning näitame, millised eeldused otsust kõige rohkem mõjutavad.
Toimetus: Kalkulaator24 · Faktid ja arvutused kontrollitud 21.10.2026
Kõigepealt vali võrreldavad kodud
Kui kõrvutad väikest äärelinna üürikorterit ja suurt uut kesklinnakodu, räägib tulemus rohkem elustiili kui omandivormi erinevusest. Vali võimalikult sarnane asukoht, suurus, seisukord ja energiatõhusus. Mõtle ka tööle sõidule ning parkimisele. Odavam eluasememakse ei pruugi tähendada väiksemat pere kogukulu, kui transport muutub palju kallimaks.
Vaata mõlema kodu puhul kommunaalarveid ja hoone seisukorda. Korteri ostuhind ei kirjelda ühistu tulevast remondivajadust ega laenukohustusi. Üürikodu puhul loe läbi, millised kõrvalkulud jäävad sinu kanda ning kuidas saab tasu muuta. Eri suurusega küttearve tuleb võrdlusse lisada tegeliku vahe ulatuses, mitte eeldada, et kõik peale kuumakse on niikuinii sama.
Pane enne arvutamist kirja ka ajahorisont. Kui plaanid aasta pärast teise linna kolida, võivad ostu ja müügi tehingukulud saada otsustavaks. Kui otsid kodu pikemaks perioodiks, jaotuvad ühekordsed kulud pikemale ajale. Pikk plaan ei välista müügivajadust, mistõttu tasub vaadata ka lühemat, ebamugavamat stsenaariumi.
Meie võrdluse lähteandmed
Ostuhind on 180 000 eurot, sissemakse 27 000 eurot ehk 15% ning laen 153 000 eurot. Ostu tehingukuludeks eeldame kokku 3000 eurot. Laenu tähtaeg on 30 aastat ja näitlik koguintress kogu võrdlusperioodil 4% aastas. See on püsiv arvutuseeldus, mitte praeguse turu pakkumine või intressiprognoos.
Omanikule lisame 180 eurot kuus hoolduseks, remondiks, kindlustuseks, võimalikeks omanikukohustusteks ja muudeks ainult ostuvarianti puudutavateks kuludeks. Üür on 750 eurot kuus. Mõlemale poolele ühiseid elamiskulusid mudel ei lisa. Kui tegelik leping paneb mõne siin omaniku reale arvestatud kulu üürniku kanda, tuleb jaotus enne kasutamist parandada.
| Lähteandmed | Näitlik väärtus |
|---|---|
| Ostuhind | 180 000,00 € |
| Sissemakse ja ostukulud | 30 000,00 € |
| Laen ja tähtaeg | 153 000 € / 30 aastat |
| Näitlik aastaintress | 4% kogu perioodiks |
| Laenumakse kuus | 730,45 € |
| Omaniku lisakulud kuus | 180,00 € |
| Mõlema variandi kuueelarve | 910,45 € |
| Üür kuus | 750,00 € |
| Üürniku säästetav kuuvahe | 160,45 € |
| Üürniku säästude netotootlus | 2% aastas |
| Ostja lõppmüügi kulu | 3% müügihinnast |
Laenumakse on ligikaudu 730,45 eurot ja koos 180-eurose omanikureserviga on igakuine eelarve 910,45 eurot. Üürnik kasutab sama eelarvet: 750 eurot läheb üürile ning ligikaudu 160,45 eurot säästmiseks. Alguses jääb üürnikule investeerimiseks või säästmiseks 30 000 eurot, sest ta ei tee sissemakset ega maksa ostutehingu tasusid.
Üürniku säästude näitlik netotootlus on 2% aastas pärast mudelis eeldatud makse ja tasusid. See on teadlikult ette antud netoeeldus, mitte hoiuse brutopakkumine. Igakuine tootlus teisendatakse sellest efektiivsest aastamäärast. Säästmine toimub kuu lõpus ja tootlus liitub varaga. Ostja lõppvara hindamisel lahutame müügihinnast 3% müügikulu ja allesjäänud laenu.
Laenumakse põhiosa ei kao samamoodi nagu intress
Esimese kuu 730,45-eurosest maksest moodustab intress meie näites 510 eurot ja põhiosa ligikaudu 220,45 eurot. Järgmistes kuudes jaotus aeglaselt muutub, sest põhiosa vähenedes jääb sama intressimääraga intress väiksemaks. Põhiosa kasvatab omaniku omakapitali, kuid see raha ei ole samal ajal vabalt kasutataval kontol.
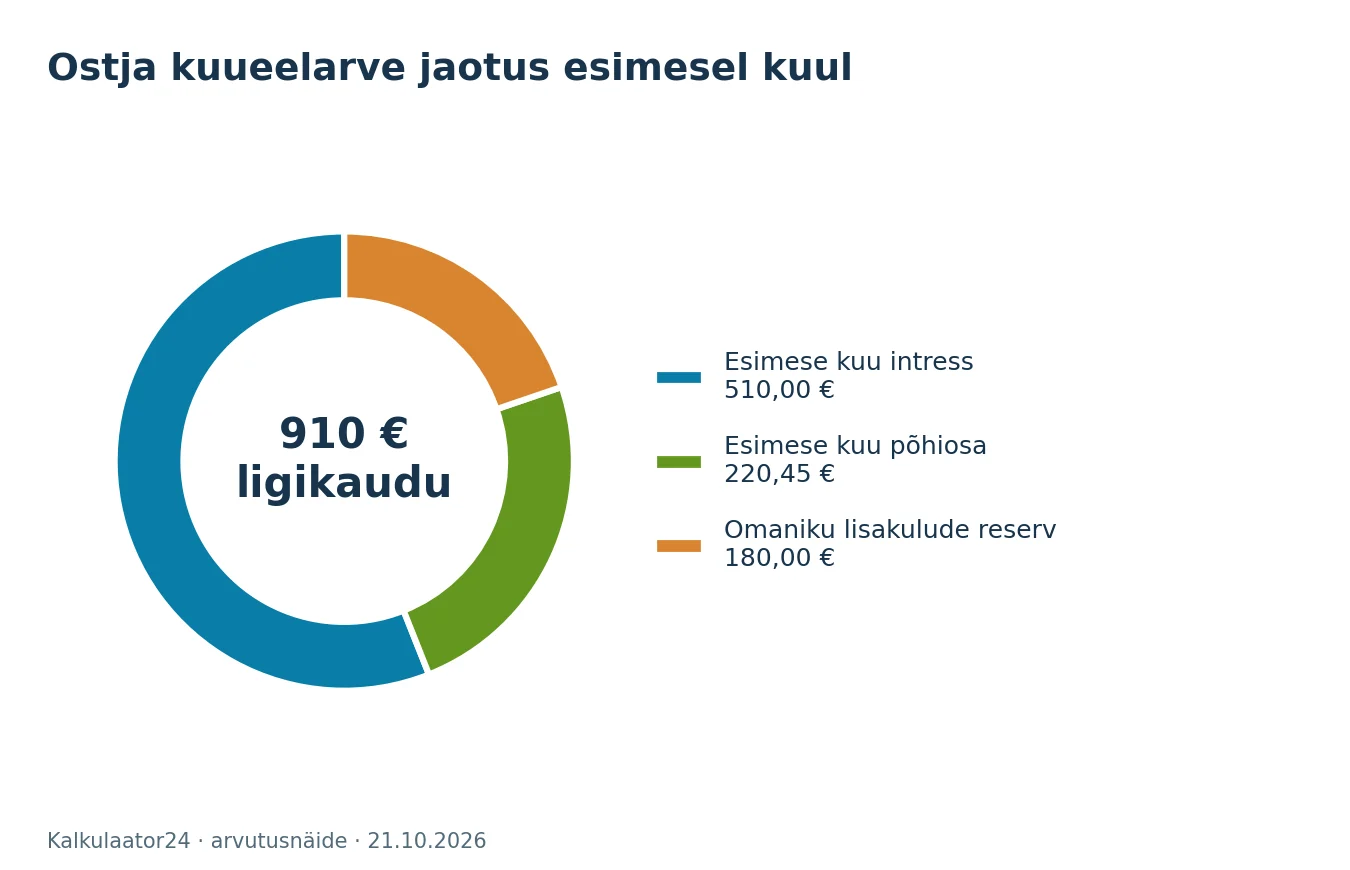
Seega ei ole aus võrrelda 750 euro üüri üksnes 510 euro esimese kuu intressiga ega väita, et ülejäänud omamiskulud puuduvad. Samuti ei ole õige nimetada kogu 730,45 eurot tagastamatuks kuluks. Vara tekib, kuid selle müügiväärtus on ebakindel ja kättesaamiseks tuleb tavaliselt kinnisvara müüa või uuesti finantseerida.
Kasuta kodulaenukalkulaatorit, et vaadata oma laenu makset ja graafikut. Laenu kuumakse ja kogukulu selgitus aitab neid mõisteid lahus hoida. Ostuvõime hindamiseks on eraldi laenukõlblikkuse kalkulaator; ükski siin toodud näide ei tähenda panga laenuotsust.
Mis on alles viie ja kümne aasta pärast?
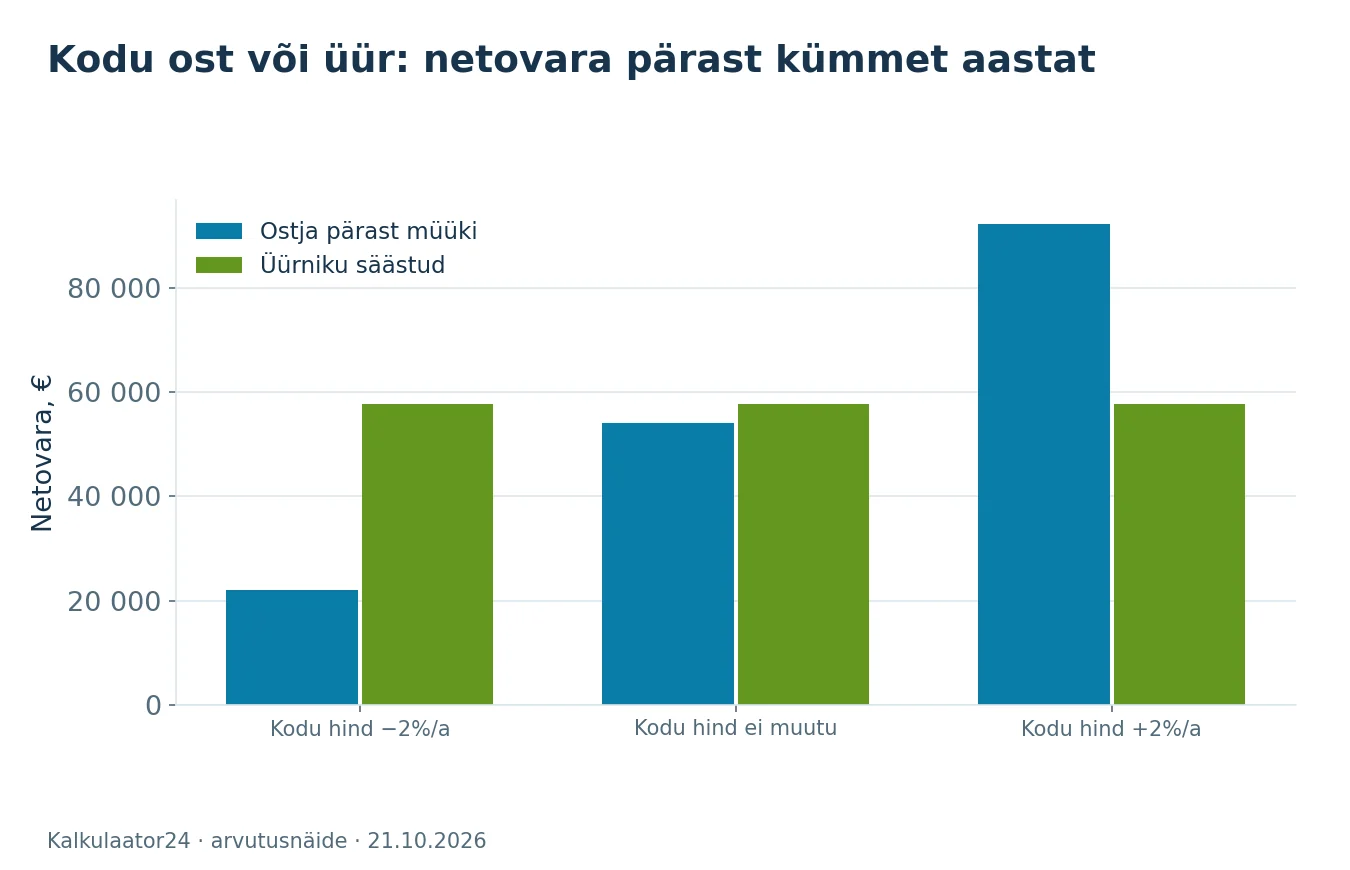
Esmalt vaatame varianti, kus kodu hind ei muutu. Viie aasta pärast on ostja laenujääk ligikaudu 138 385 eurot. 180 000-eurosest müügihinnast lahutatakse näitlik 5400 eurot müügikulu ja laen. Alles jääb umbes 36 215 eurot. Üürniku mudeli säästud on samal ajal umbes 43 234 eurot.
Kümne aasta järel on ostja laenujääk umbes 120 539 eurot ja sama müügihinna korral neto-omakapital ligikaudu 54 061 eurot. Üürniku mudeli säästud on umbes 57 844 eurot. Need summad võrdlevad lõppvara pärast eeldatud müüki, mitte kahe inimese kontodelt läbi käinud kogu raha. Maksu kodu müügile pole baasnäites lisatud; maksuvabastuse sobivust tuleb päriselus eraldi kontrollida.
| Kodu hinna eeldus | Periood | Ostja netovara pärast müüki | Üürniku säästud | Ostja ja üürniku vahe |
|---|---|---|---|---|
| -2% aastas | 5 aastat | 19 439,88 € | 43 233,51 € | -23 793,64 € |
| -2% aastas | 10 aastat | 22 121,45 € | 57 844,38 € | -35 722,93 € |
| +0% aastas | 5 aastat | 36 215,30 € | 43 233,51 € | -7 018,21 € |
| +0% aastas | 10 aastat | 54 060,54 € | 57 844,38 € | -3 783,84 € |
| +2% aastas | 5 aastat | 54 387,81 € | 43 233,51 € | 11 154,30 € |
| +2% aastas | 10 aastat | 92 296,97 € | 57 844,38 € | 34 452,59 € |
Kui kodu hind kasvab mudelis 2% aastas, muutub ostja lõppvara suuremaks. Kui hind langeb 2% aastas, on tulemus vastupidine. Tabel ei väida, milline neist juhtub. Selle eesmärk on näidata, et kindlat vastust ei saa tuletada tänasest üüri ja laenumakse väikesest vahest, jättes tulevase müügihinna nimetamata.
Üürniku säästmine peab ka päriselt toimuma
Üürimise arvutus annab sageli hea tulemuse eeldusel, et sissemakseks mõeldud raha säilib ja igakuine vahe koguneb juurde. Kui 30 000 eurot kulub hoopis tarbimisele ning kuuvahet ei säästeta, ei teki tabelis näidatud lõppvara. See ei ole üürimise tehniline viga, vaid teistsugune rahakasutus, mida tuleb ausalt kirjeldada.
Ostja puhul töötab laenu põhiosa regulaarne tasumine omamoodi kohustusliku varakogumisena. Selle eelis on distsipliin, puudus väiksem paindlikkus. Makset ei saa lihtsalt mõneks kuuks vahele jätta ilma pangaga kokku leppimata. Ka kodu ei saa hädaolukorras tükikaupa müüa samamoodi nagu osa likviidsetest säästudest kasutada.
Katseta liitintressi kalkulaatoris üürniku säästmise erinevaid eeldusi. Loe kõrvale liitintressi, tasude ja inflatsiooni juhendit. Kõrgem tootlus pole tasuta parandus: tavaliselt tähendab see ka teistsugust riski ning lühikese perioodi tulemus võib olla negatiivne.
Neli eeldust, mis võivad võrdluse ümber pöörata
Esimene on omamise lisakulu. 180 eurot kuus võib ühe korteri puhul olla piisav reserv, teise puhul liiga väike. Kui hoone vajab suurt renoveerimist või tekib erakorraline remont, tuleb lisada realistlik summa ja ajastus. Reserv ei tõenda, et konkreetne töö selle raha sisse mahub; otsus vajab ühistu dokumente ning vajadusel spetsialisti hinnangut.
Teine on üüri muutumine. Meie põhivõrdluses jääb üür kogu perioodiks samaks, et lähtepunkt oleks läbipaistev. Kui üür kasvab ja üürniku eelarve ei kasva, väheneb igakuine sääst. Kui üür hoopis langeb või eluasemevajadus muutub väiksemaks, võib paindlik üürimine muutuda soodsamaks. Püsiv üür pole lubadus kümneaastase turu kohta.
Kolmas on intress. Muutuva intressiga laenu makse võib erineda 4% mudelist. Proovi Euribori mõju kalkulaatoris kõrgemat ja madalamat koguintressi ning kontrolli, kas ostja kuueelarve on endiselt jõukohane. Kui korrigeerid ostja makset, tuleb õiglases võrdluses uuesti arvutada ka üürniku säästetav kuuvahe.
Neljas on tehingu kulud ja maksud. Ostmisel võivad lisanduda hindamine, notar, riigilõiv ja lepingutasu; müümisel võivad olla vahendustasu ning teised kulud. MTA kinnisvara võõrandamise juhend selgitab maksustamise tingimusi. Elukoha müügi maksuvabastus ei ole sama mis kõigi kinnisvaratehingute automaatne maksuvabastus.
Omafinantseering pole kogu vajalik algraha
27 000-eurone sissemakse ei kata meie näites 3000 euro ostukulusid ega hädareservi. Lisanduda võivad kolimine, sisustus ja esimesed remondid. Kui kogu sääst läheb sissemakseks, võib kodu küll laenuarvutusse sobida, kuid eelarve muutuda juba esimesel kuul liiga hapraks. Need algkulud tuleb enne ostupakkumist nimekirja panna.
Eesti Panga eluasemelaenude nõuded seavad pankadele tavapärased piirmäärad, sealhulgas tagatuse, laenumaksete suhte ja tähtaja nõuded koos erandivõimalustega. Need pole pere soovituslik kulueelarve ega lubadus, et maksimaalse suhtarvu juures on igal inimesel mugav elada. Pank hindab ka oma reeglite järgi riske.
Tee enda stressieelarve. Kas üks sissetulek kataks ajutiselt makse ja vältimatud arved? Kas intressi tõus jätaks ruumi säästmiseks? Kas korteri müük halvema hinnaga oleks töökoha vahetuse korral võimalik? Laenuvõime juhend aitab mõista, miks sissetulek ja sissemakse üksi kogu otsust ei määra.
Millal võib üürimine olla teadlikult parem valik?
Kui töökoht, pere suurus või elukoht on lähiaastatel lahtine, on paindlikkus ise väärtus. Ostuga seotud tehingukulud võivad lühikese aja jooksul anda suure väljamineku isegi siis, kui laenu intress tundub soodne. Üürimisega saab proovida piirkonda või kodu suurust, enne kui pika kohustuse võtad.
Üürimine võib sobida ka inimesele, kes tahab hoida ettevõtluseks raha või ei soovi tegeleda omaniku remondiriskidega. See ei tähenda, et üüril oleks riskideta elu: üürileping võib lõppeda ja uus sobiv kodu võib olla kallim. Võrdle mõlema variandi ebakindlust, mitte ühe ideaalseid ja teise halvimaid omadusi.
Kalkulaator24 analüüsi järgi tasub ostuotsus teha siis, kui sobiv kodu, realistlik ajahorisont ja piisav rahavaru on korraga olemas. Üksnes hirm hinnatõusust maha jääda ei paranda eelarvet. Samuti ei pea sobivat ostu lõputult edasi lükkama lootuses, et mõni tabel annab tuleviku kohta täiesti kindla vastuse.
Tee enne otsust oma ühe lehe võrdlus
Kirjuta ühele lehele ostu algraha koos tehingukuludega, üürimise algraha koos tagatisrahaga ning mõlema variandi igakuine rahavajadus. Seejärel lisa viie aasta võimalik lahkumine: kodu müük koos tasude ja laenujäägiga või üürilepingu lõpetamine ning kolimine. Nii näed, kas sinu otsus sõltub peamiselt hinnatõusust, distsiplineeritud säästmisest või lihtsalt sobiva kodu leidmisest.
Kui mõni rida on teadmata, küsi andmed enne pakkumise tegemist. Ühistu viimane majanduskava, kodu tegelikud talvearved ja panga kirjalik pakkumine annavad rohkem kasu kui komakohtadeni täpne arvutus oletuslike sisenditega. Lisa tabelile kuupäev ning vaata seda uuesti, kui hind, intress või pere plaan muutub. Nii muutub võrdlus otsuse tööriistaks, mitte ühe varem tehtud valiku õigustamiseks.
Nominaalne võit ja kasutatav raha on eri asjad
Tabelis suurem lõppvara ei tähenda, et eluperioodi jooksul oleks sama palju raha kulutamiseks vaba olnud. Ostja suurem omakapital võib olla peaaegu täielikult kinnisvaras. Üürniku säästud võivad olla kergemini kasutatavad, kuid ka nende kättesaadavus sõltub valitud tootest. Vaata lõppsumma kõrval, millisel hetkel sul raha tegelikult vaja võib minna.
Kui ostja peab kodu müüma, vajab ta sageli ka järgmist elukohta. Suurem müügihind ei pruugi parandada ostujõudu sama palju, kui uue kodu hind on samuti tõusnud. Meie mudel lõpetab võrdluse müügi ja rahalise netovara juures ega arvuta järgmise kodu ostu. See piir on oluline inimesele, kes hindab vahetuse võimalust, mitte lõplikult kinnisvaraturult lahkumist.
Ka kolimiskulud pole tabelis. Üürnik võib perioodi jooksul kolida mitu korda, omanik võib aga tasuda uue ostu ja müügi eest. Lisa enda plaanis realistlik arv kolimisi ning nende väljaminekud. Väike, kuid korduv täiendav kulu võib kahe sarnase lõpptulemusega variandi võrdlust muuta.
Korduma kippuvad küsimused
Kas tabel tõestab, et üürimine on odavam?
Ei. Baasnäites on valitud püsiv üür, 4% laenuintress, 180-eurone omanikukulu ja 2% netotootlus. Teistsugused sisendid annavad teise tulemuse. Hinnastsenaariumid näitavad just seda sõltuvust.
Kas ostja lõppvarasse on sissemakse juurde liidetud?
Ei. Sissemakse sisaldub juba müügihinna ja laenujäägi vahes. Selle teist korda juurde liitmine suurendaks ostja tulemust ekslikult. Müügikulu on lõppvarast maha võetud.
Kas üüri tagatisraha on kulu?
Tagastatav tagatisraha on ajutiselt seotud raha, mitte automaatselt lõplik kulu. Meie mudel ei arvesta selle tootluse kaotust ega võimalikku kinnipidamist. Tegelikus eelarves peab alguses ka see summa olemas olema.
Kas üüritootluse kalkulaator lahendab sama küsimuse?
Mitte täielikult. Investori üüritootlus ja enda kodu ostmise võrdlus on erinevad otsused. Üüritootluse selgitus aitab investeeringu poolt mõista, kuid siin võrdleme ise elamist ning mõlema variandi lõppvara.
Miks pole inflatsiooni tabelist maha võetud?
Kõik summad on nominaalsed. Reaalse ostujõu jaoks tuleks sama perioodi mõlema variandi lõppvara korrigeerida sama inflatsioonieeldusega. Eri eeldusi ühe variandi kasuks kasutada ei tohi.
Loe lisaks
Allikad ja kontrollkuupäev
Allikad kontrollitud 21.10.2026. Tabelid ja graafikud on Kalkulaator24 enda arvutusnäited, mitte allikatest kopeeritud prognoosid. Näidishinnad, intressid ja tootlus on eeldused. Muutuvaid tingimusi kontrolli enne otsust uuesti.
Arvutuste piirid ja vastutus
Kalkulaator24 on Smartsoft OÜ hallatav informatiivne portaal. Artikli selgitused, tabelid ja graafikud aitavad nimetatud eelduste mõju mõista. Need ei ole personaalne finants-, investeerimis-, maksu- ega õigusnõuanne, ametiasutuse otsus, hinnapakkumine ega lubadus tulevase tulemuse kohta.
Näidissummad ei kirjelda automaatselt sinu sissetulekut, tarbimist, maksustamist, lepingu tingimusi ega õigust toetusele. Intressimäärade, tootluse, inflatsiooni ja tulevase palga stsenaariumid on eeldused. Tegelik tulemus võib erineda kuupäevade, ümardamise, päevaarvestuse, maksuerandite, tasude ja individuaalsete asjaolude tõttu. Mineviku tootlus ei taga tulevast tootlust.
Enne lepingu sõlmimist, investeerimisotsust, maksu deklareerimist või muu rahalise kohustuse võtmist kontrolli andmeid, kehtivaid reegleid ja ametlikke tingimusi vastava asutuse või teenusepakkuja juures. Eelnõu ja ettepanek ei ole veel jõustunud reegel. Artikli kontrollkuupäev ei taga hilisemate muudatuste automaatset kajastumist.
Smartsoft OÜ ei taga, et üldine käsitlus hõlmab kõiki erandeid või et kasutaja lähteandmed on õiged. Seadusega lubatud ulatuses ei vastuta haldaja üksnes artikli või kalkulaatori tulemusele tuginemisest tekkinud kahju eest. See ei välista ega piira vastutust ulatuses, milles piiramine ei ole seadusega lubatud. Loe kasutustingimusi ja privaatsuspoliitikat. Ebatäpsusest teata info@kalkulaator24.ee, lisades viite ja isikuandmeteta kontrollnäite.


